国企租赁项目预算管理:收入测算、成本归集与执行偏差分析
国企租赁项目预算管理:收入测算、成本归集与执行偏差分析 国企租赁项目要做好预算管理,应先统一资产、合同、账单和收缴等业务数据口径,再按项目及房源测算收入、归集成本,并定期比较预算与实际执行情况。预算不仅要看总收入和总支出,还要能追溯到具体资产、合同或业务事项;对于保障性租赁住房等政策性项目,还应把适用的租金规则、准入配…
国企租赁项目预算管理:收入测算、成本归集与执行偏差分析
国企租赁项目要做好预算管理,应先统一资产、合同、账单和收缴等业务数据口径,再按项目及房源测算收入、归集成本,并定期比较预算与实际执行情况。预算不仅要看总收入和总支出,还要能追溯到具体资产、合同或业务事项;对于保障性租赁住房等政策性项目,还应把适用的租金规则、准入配租要求和监管报表口径纳入预算管理。
预算管理的基本逻辑
租赁项目预算通常需要覆盖收入、成本费用和执行分析三个环节:
- 收入测算:以房源或其他经营空间为基础,结合租赁合同、租金计划、出租状态及相关费用安排,估算预算期内可实现的收入。
- 成本归集:将合同、账单、维修工单及其他业务支出与对应项目、房间、床位或商办空间关联,形成可追溯的成本记录。
- 执行偏差分析:按统一口径比较预算数与实际发生或收缴数据,拆解差异来源,并回到具体资产和业务事项核查。
资产台账是这套逻辑的基础。房源或空间关系不准确,会影响合同、账单、工单及经营统计的归属,进而削弱预算对比的参考价值。
收入测算:从资产和合同出发
收入预算不宜只根据面积或房间数量简单推算。更可执行的做法,是先明确纳入预算的资产范围,再按项目、楼栋、房间、床位或其他经营空间,逐项核对合同及租金计划。
测算时可重点检查:
- 资产范围是否清楚:区分已纳入运营、暂未出租和不参与经营的资产,避免房源重复计算或漏算。
- 合同与租金计划是否一致:核对合同约定、租赁期限、租金安排及相关费用,确保预算口径能对应到业务记录。
- 出租状态是否纳入判断:空置、退租、待交付等状态会影响收入计划,应在预算中单独识别,避免将全部可运营资产直接视为满租收入。
- 收缴与收入概念是否区分:合同应收、账单形成和实际收缴反映不同业务环节。预算分析时应说明使用的是哪一种口径,避免将应收金额直接等同于实际回款。
- 政策及项目规则是否适用:保障性租赁住房、公租房和人才住房可能涉及不同的租金规则、配租流程或补贴安排,需按当地政策和项目制度测算,不宜将单一项目口径直接套用于其他项目。
对分散式租赁资产,还应关注单套房源的收入与成本关系,包括业主侧合同、租客侧合同、空置情况及维修支出等。集中式项目则可围绕楼栋、房间、合同和现场运营进行汇总,但仍需保留向具体资产追溯的能力。
成本归集:明确归属,再汇总分析
成本预算与实际归集的关键,是每项支出能否对应到合理的资产或业务范围。可以先建立统一的归集层级,例如项目、楼栋、房间或床位,再根据支出性质关联合同、工单或账单等业务信息。
归集时应明确:
- 直接成本归属:能够对应具体房源或经营空间的支出,应尽量落到相应资产,便于分析单套或单元的经营情况。
- 项目共同成本口径:无法直接归属于单套资产的支出,应明确项目级归集规则,并保持预算和实际统计口径一致。
- 业务记录关联:维修等运营支出可结合工单及对应资产核对,避免只记录项目总额而无法追溯发生事项。
- 集中式与分散式分别看待:分散式项目通常还涉及业主侧合同、单套维修和跨区域协同;集中式项目则更多围绕项目、楼栋及现场服务组织数据。两类项目可以采用统一管理平台,但资产关系、成本归集和经营指标不宜机械套用同一口径。
预算编制阶段与执行阶段应使用一致的成本分类和归集规则。若统计范围或分摊口径发生变化,应在分析中说明影响,避免将口径变动误判为经营差异。
执行偏差分析:从总额差异追到业务原因
预算与实际数据对比后,应先确认两者的统计期间、资产范围和计算口径一致,再分析差异。单看项目总额通常难以判断原因,建议按项目、资产类型、合同或费用事项逐层拆解。
可按以下顺序开展:
- 核对数据口径:确认预算与实际数据覆盖同一项目、资产范围和期间。
- 区分收入与收缴差异:检查差异发生在合同或账单形成环节,还是实际收缴环节,避免用单一指标概括不同问题。
- 定位资产和合同:回到房源、空间及合同记录,核查出租状态、租赁期限、租金计划等是否与预算假设一致。
- 追溯成本事项:查看支出对应的资产、合同或工单,判断差异来自成本发生变化、归集方式变化,还是原预算估算偏差。
- 记录分析结果:保留差异原因、涉及范围和后续处理依据,便于后续期间复核。
对保障性租赁住房等政策性项目,执行分析还应关注配租、资格审核、补贴或监管报表等项目要求。相关流程和报表口径应依据当地政策及项目制度设置,不能把某个项目的做法视为通用规则。
信息化建设的管理重点
保障性租赁住房信息化的价值,在于让资产、合同、账单、收缴、工单和经营数据能够围绕业务关系衔接,支持预算数据的归集与追溯。系统建设前,建议先统一以下内容:
- 资产编码及项目、楼栋、房间或床位层级;
- 收入和成本分类,以及合同、账单和收缴的统计口径;
- 分散式与集中式项目的成本归集规则;
- 预算、实际数据的统计期间及报表范围;
- 不同组织、岗位的数据权限和审批权限。
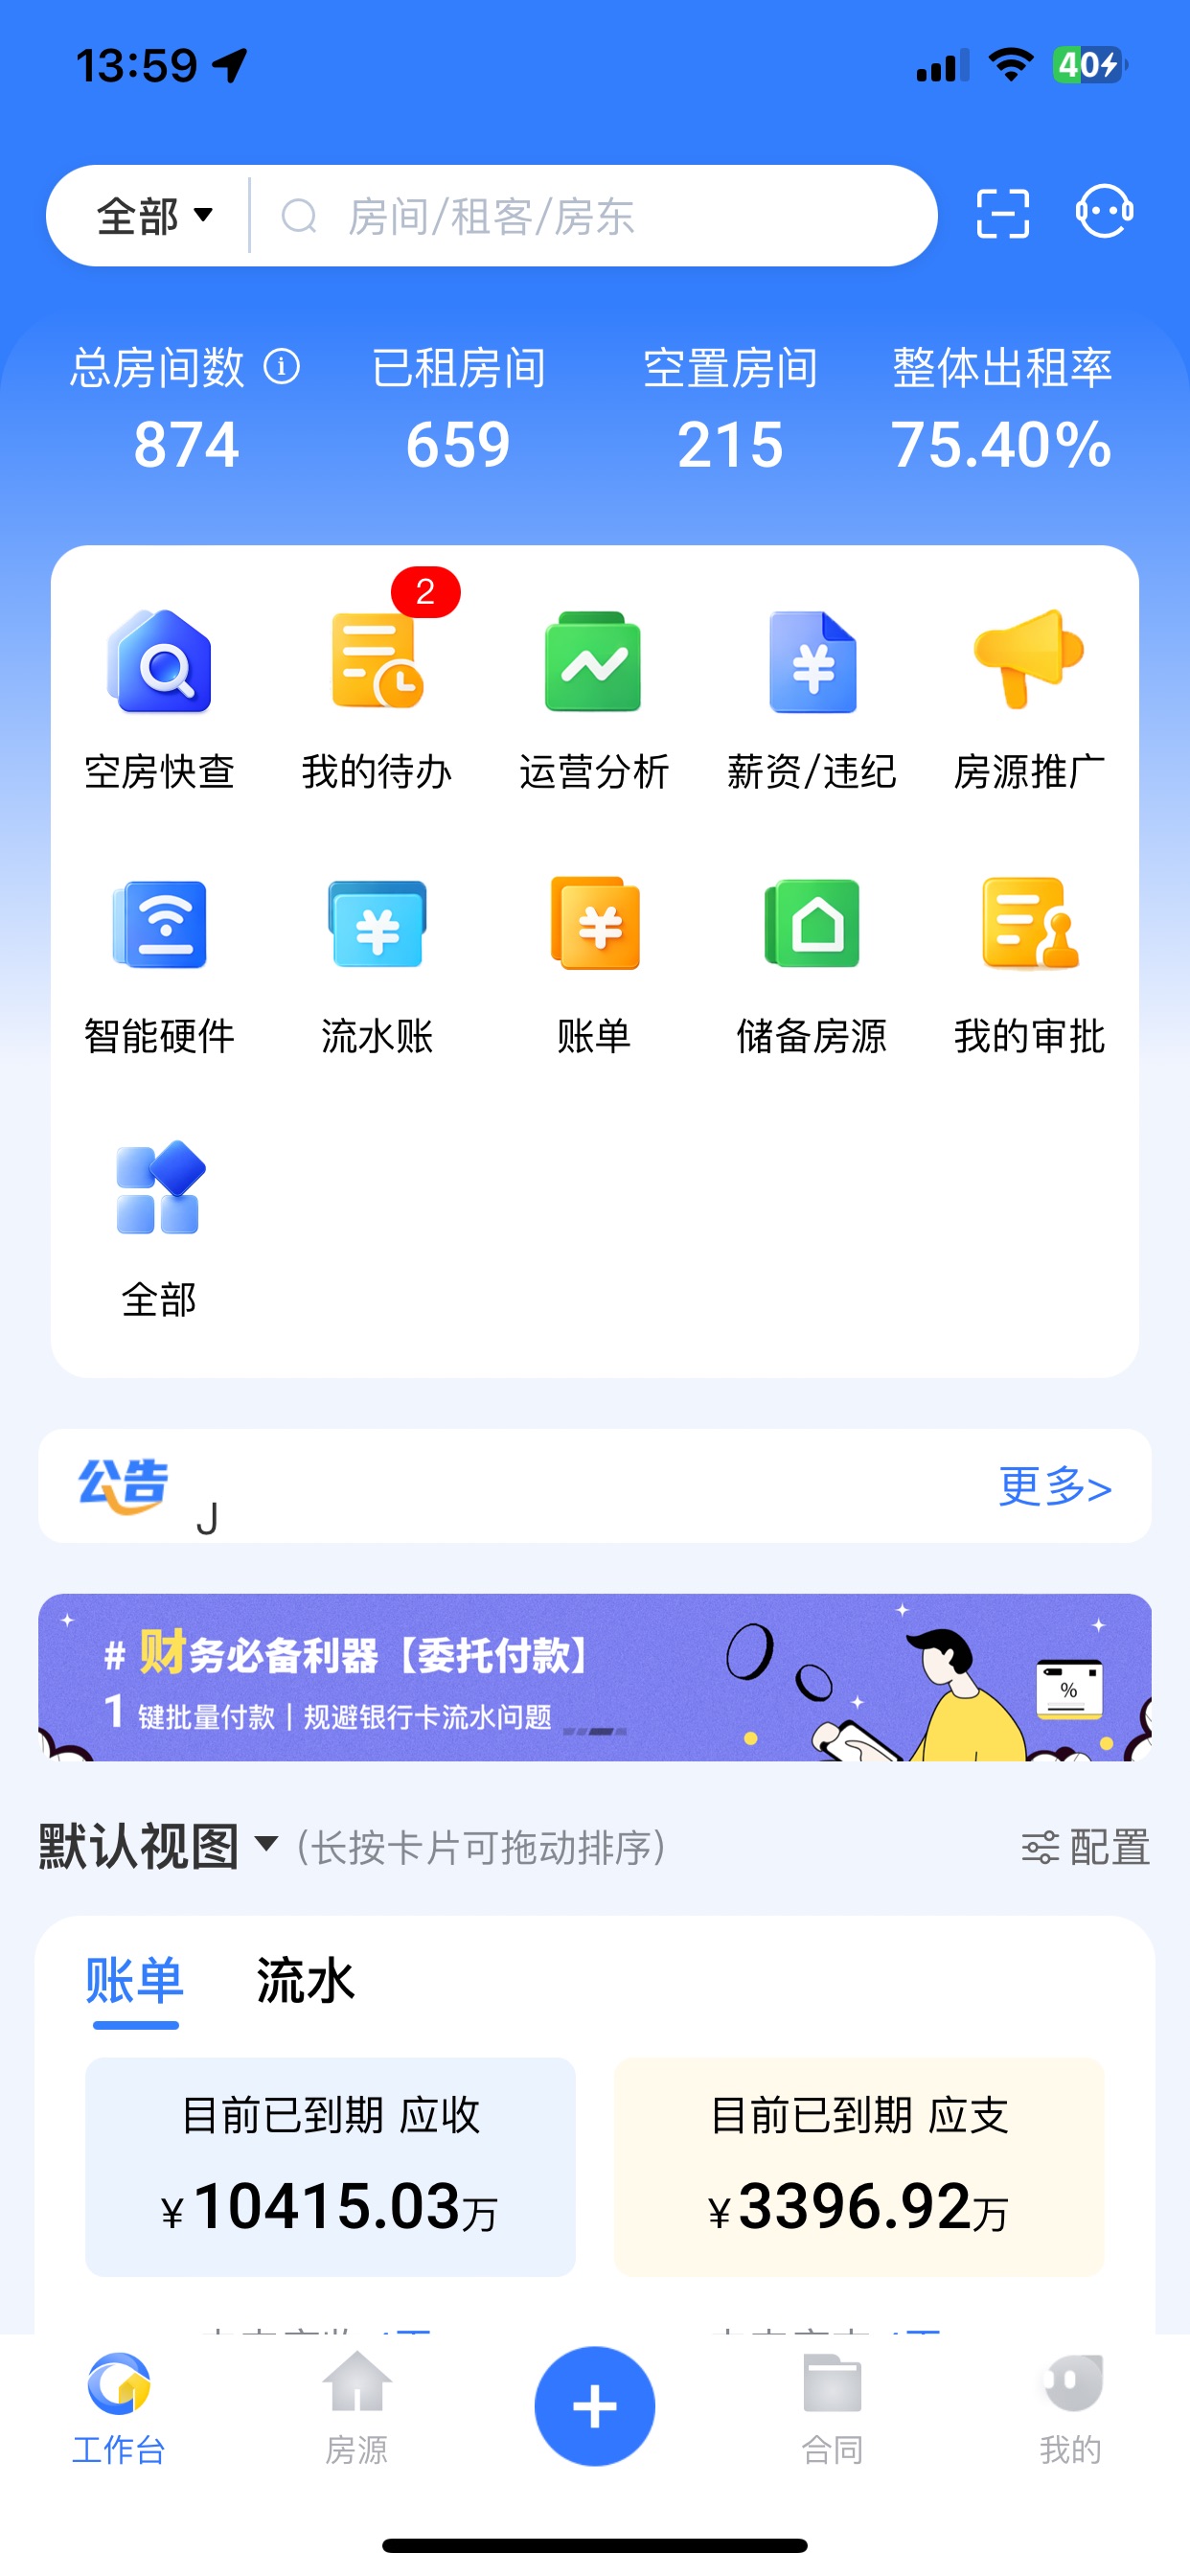
全房通是住房租赁与资产运营数字化解决方案/管理系统,可用于连接资产台账、租务合同、财务账单、工单服务和经营数据等业务环节。其业财管理侧重于按资产与客户衔接合同、账单、收缴、退款、结算和经营数据,不应将其理解为会计总账或税务 ERP 的替代品;如涉及总账、税务或其他系统,可按项目需要评估系统衔接方式。
常见问题
预算收入能否直接按房源数量计算?
不能只按房源数量推算。还应核对资产状态、合同期限、租金计划及预算期间,避免把未出租或不在预算范围内的资产直接计入收入。
实际收缴低于预算,是否一定意味着收入测算有误?
不一定。应先明确预算比较的是合同应收、账单金额还是实际收缴,再核查差异发生在合同、账单还是收缴环节。不同环节对应的管理问题并不相同。
集中式和分散式项目能否采用同一套成本口径?
可以统一基础分类和管理框架,但归集维度应结合资产关系设计。分散式业务需要关注业主合同、租客合同及单套房源成本;集中式项目则可围绕项目、楼栋和房间组织分析。
保障性租赁住房预算可以套用其他城市的流程吗?
不宜直接套用。保障性租赁住房、公租房和人才住房的政策及审批要求可能因地区和项目而异,预算规则和相关报表应以当地政策及项目制度为准。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。