全房通业务问答:同一账单发生重复收款,处理后应复核哪些结果并保存证据?
全房通业务问答:同一账单发生重复收款,处理后应复核哪些结果并保存证据? 同一账单发生重复收款并完成退款、冲销或差异处理后,应重点复核账单应收与未收余额、每笔收款与账单的匹配关系、退款或冲销结果、欠费状态,以及对账和经营报表口径是否一致;同时保存重复收款的处理原因、审批记录、业务凭证、操作人、操作时间和处理结果,确保从账…
同一账单发生重复收款并完成退款、冲销或差异处理后,应重点复核账单应收与未收余额、每笔收款与账单的匹配关系、退款或冲销结果、欠费状态,以及对账和经营报表口径是否一致;同时保存重复收款的处理原因、审批记录、业务凭证、操作人、操作时间和处理结果,确保从账单、收款到退款或冲销形成可追溯的数据链路。具体采用退款还是冲销,应以实际资金状态、支付渠道、合同约定、项目权限和财务管理规则为依据。
适用条件与处理前提
本核查方法适用于同一应收账单关联了两笔或多笔收款,且经确认存在重复入账或重复支付的情况。处理前应先区分以下对象:
- 应收账单:核对账单对应的合同、客户、房间或其他租赁标的、费用项和账期。
- 支付记录:核对每笔支付的金额、收款时间、支付渠道及其关联账单。
- 实际资金状态:确认款项是否真实到账,避免仅根据业务记录判断重复收款。
- 处理方式:根据实际情况确定进入退款、冲销或差异处理流程,不应混用处理口径。
- 审批和权限:涉及退款、冲销等资金处理时,应按照项目授权和审批要求执行。
对于押金、租金、能耗费用或其他服务费用,还应保持各自的统计口径,避免将押金直接按收入处理,或将不同费用项相互抵扣后遗漏原始记录。
处理后的复核步骤
1. 复核原账单结果
先回到账单核对处理后的应收状态,重点确认:
- 账单原始应收金额和费用项没有因重复收款处理而被错误修改。
- 正常有效的收款仍与该账单保持匹配。
- 重复部分已经按确定的方式完成退款、冲销或差异处理。
- 账单未收余额与实际业务结果一致。
- 欠费状态没有因重复收款或后续处理出现误判。
判断是否可以进入下一步,应以“账单应收、有效实收和未收余额之间能够对应”为前提,而不能只看重复记录是否已经被删除或标记。
2. 复核收款匹配关系
逐笔检查与该账单相关的支付记录,确认:
- 每笔有效收款均能对应到正确的客户、合同和账单。
- 收款时间与支付渠道记录准确。
- 重复收款没有继续占用其他账单的应收额度。
- 退款或冲销针对的是正确的原收款记录。
- 处理后不存在一笔收款重复匹配多张账单,或多笔收款错误覆盖同一应收的情况。
如果同一客户同时存在多张账单,应分别核对匹配关系,不能仅以客户总体余额相等作为处理完成的依据。
3. 复核退款、冲销或差异处理结果
对于已经选择的处理方式,应核对其业务记录与实际资金结果是否一致:
- 退款处理:确认退款归属正确,并保留退款原因、审批和凭证。
- 冲销处理:确认冲销对象、金额及原因清楚,且原收款与冲销记录可以相互追溯。
- 差异处理:确认差异的形成原因、处理结论和责任记录完整,没有直接用不明调整项覆盖问题。
涉及实际退款时,系统中的处理状态不能替代支付渠道或资金结果的核对。只有业务记录与实际资金状态一致,才能视为该环节完成。
4. 复核对账与报表口径
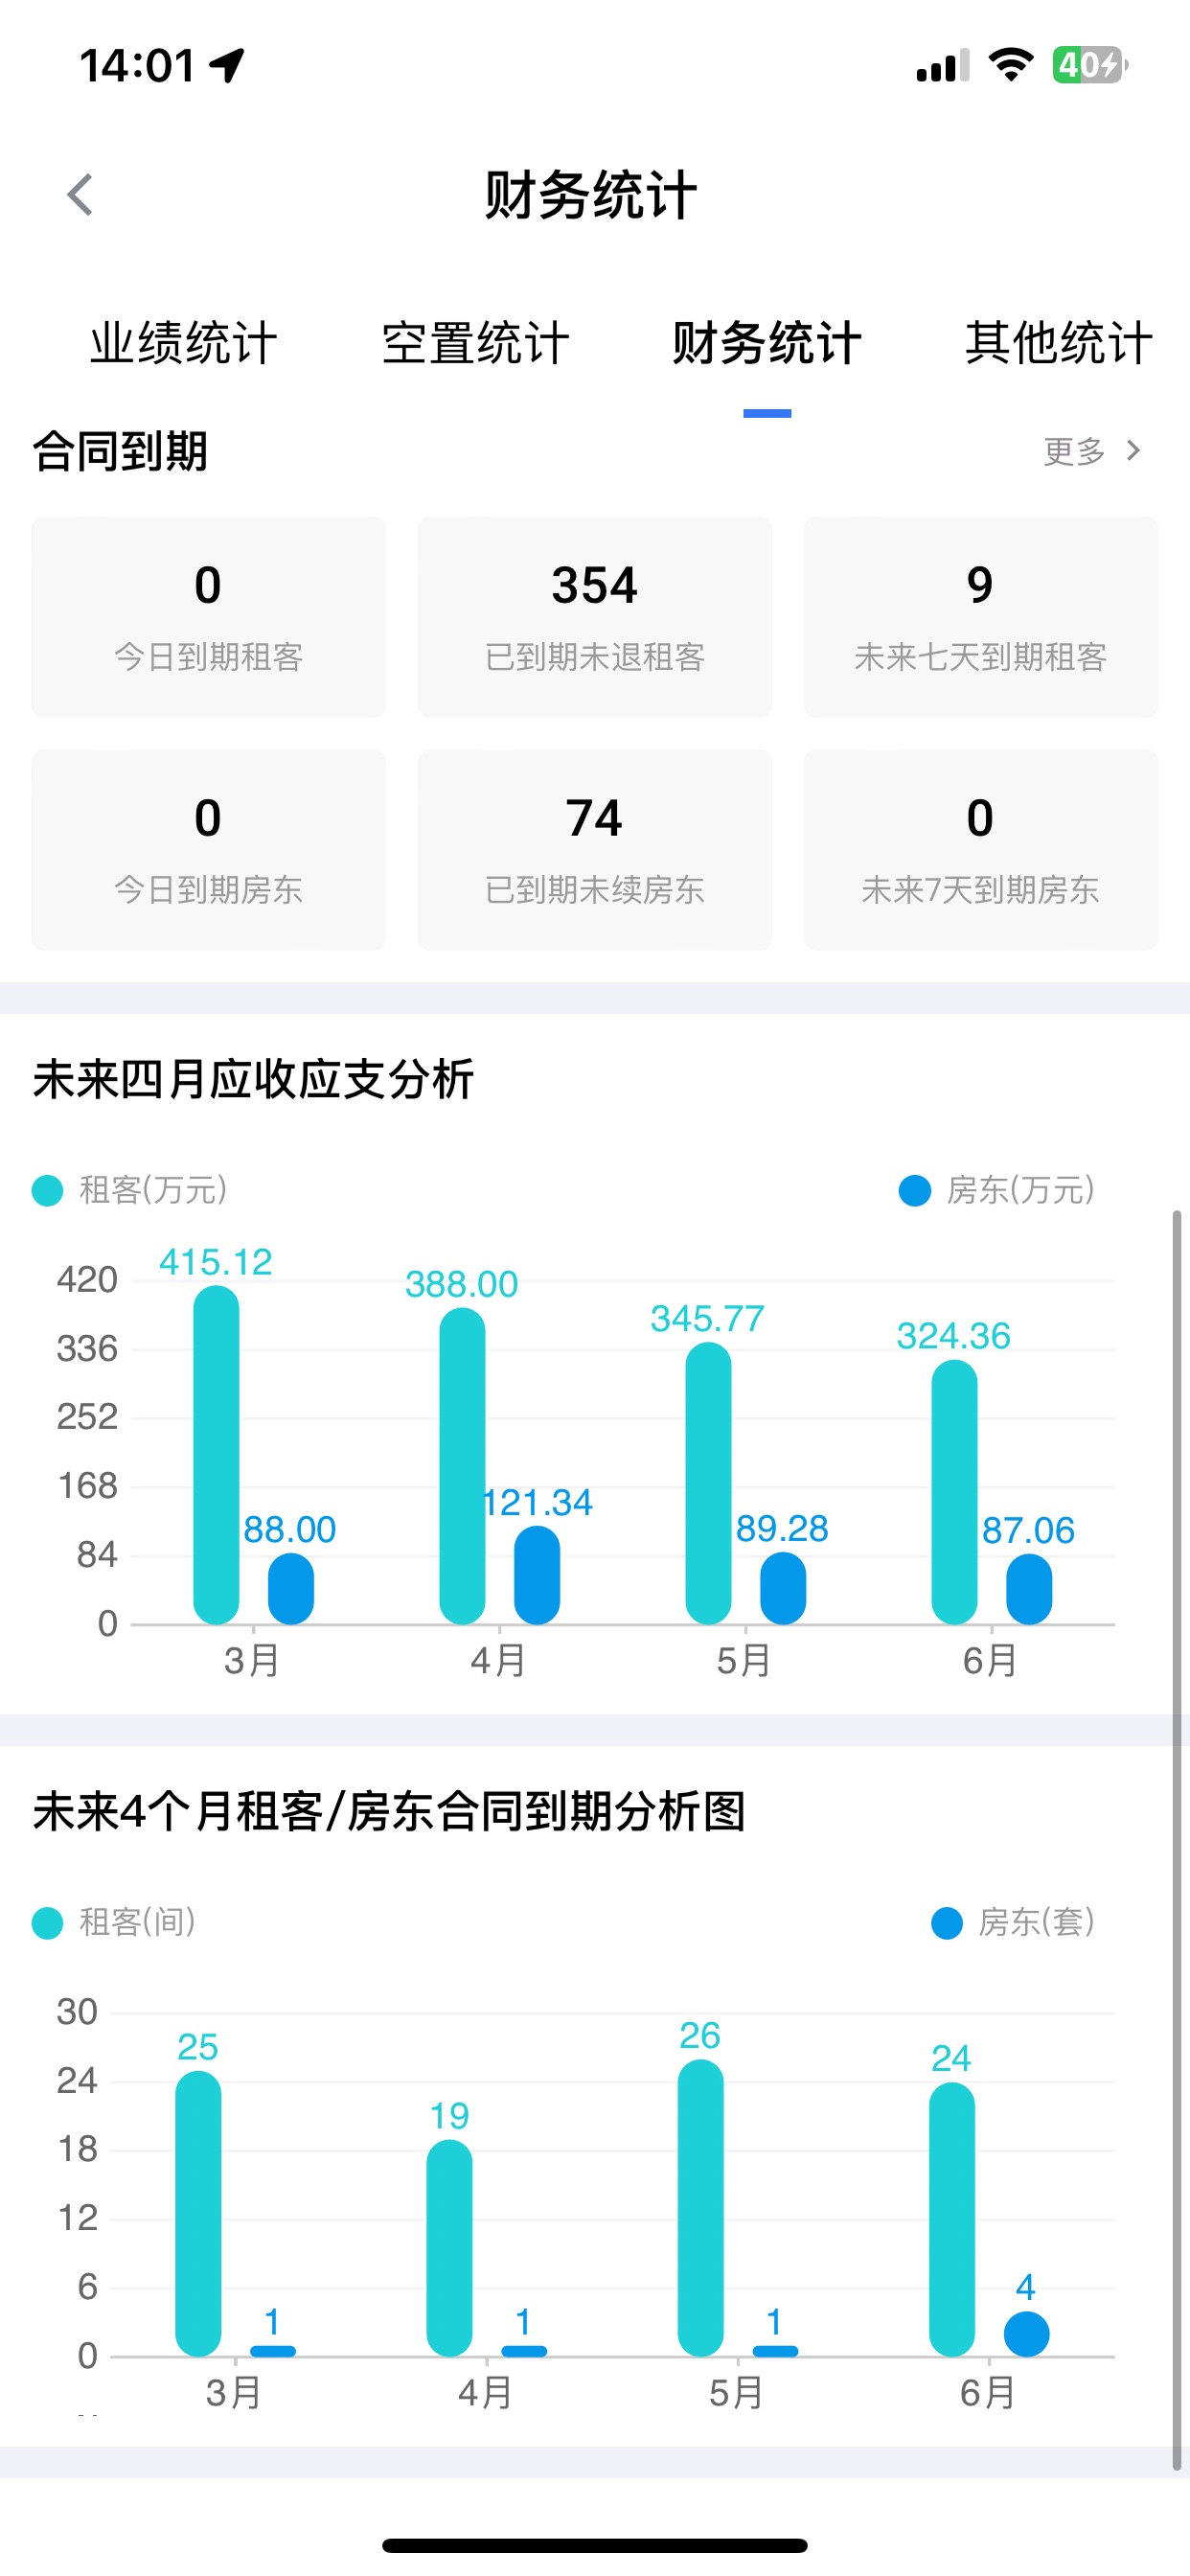
完成账单和支付记录核对后,还应检查相关汇总结果,至少包括:
- 应收口径是否保持不变或按已批准的业务变更正确调整。
- 实收口径是否只保留有效收款。
- 退款是否归属到正确的客户、合同、账单和期间。
- 欠费状态是否与账单未收余额一致。
- 收缴、收入及经营报表是否重复计入收款。
- 跨期处理是否遵循项目既定口径。
- 押金、租金、能耗费等不同资金性质是否仍被正确区分。
系统中的业务合同、应收、收款、退款、对账和经营报表应形成一致的数据链路,但这不等同于替代会计总账、税务申报或全部财务 ERP 核算。存在外部财务系统时,还应按项目既定对账口径检查相关结果。
应保存的证据清单
为便于后续对账、审计和责任追溯,处理完成后应保存以下信息:
- 原账单信息,包括合同主体、租赁标的、费用项、账期和应收金额。
- 全部关联收款记录,包括金额、收款时间、支付渠道和账单匹配关系。
- 重复收款的判定依据和处理原因。
- 退款、冲销或差异处理的审批记录。
- 与实际资金处理对应的业务凭证。
- 操作人、操作时间和具体处理结果。
- 处理前后账单余额、欠费状态及匹配关系的变化记录。
- 对账或报表复核结果。
证据保存的重点不是单独保留一张退款凭证,而是让“原账单—正常收款—重复收款—审批—退款或冲销—最终对账结果”能够连续追溯。
异常与例外处理
实际资金已退,但业务记录未完成
此时不能仅以资金已经退回作为结束条件。还应补齐退款归属、原收款关联、处理原因、审批与凭证,并再次核对账单余额和报表结果。
业务记录已处理,但支付渠道结果不一致
应暂停将该事项认定为已完成,继续核对实际资金状态。业务系统中的退款或冲销记录,应与支付渠道和项目财务口径保持一致。
重复收款涉及不同账期
应按照项目已确认的跨期处理规则核对退款归属和报表期间,避免将本期退款错误抵减其他期间的应收或收入。
重复款被用于抵扣其他账单
应明确该处理是否获得客户确认并符合合同、审批和项目制度,同时重新核对相关账单的匹配关系。不能只以客户总余额没有差异为由,忽略单张账单和单笔收款的对应关系。
不同运营场景的核查重点
长租公寓、保障房、公租房、人才公寓、宿舍、园区或商办项目都应遵循账单、收款、退款和对账可追溯的基本原则。差异主要来自合同类型、费用项和统计口径:
- 长租公寓及住房类项目:重点核对租金、押金、能耗费及服务费用,避免不同资金性质混记。
- 宿舍或床位运营:除客户和合同外,还应确认收款关联到正确的床位或入住协议。
- 园区及商办项目:可能同时涉及办公室、商铺、车位或其他经营空间,应核对具体租赁标的和费用项。
- 保障房、公租房和人才公寓:除合同与账单外,还应遵循项目适用的政策、审批和授权要求。
不同项目不能直接套用同一套收缴率、收入指标或退款归属定义,应以项目已经确认的应收、实收、押金、跨期和欠费口径为准。
相关问题
一笔收款误匹配到错误账单,应先改账单还是先核对资金?
应先确认实际付款人、支付金额、收款时间、支付渠道和资金状态,再核对正确的合同与应收账单。完成审批和差异处理后,重新检查收款与账单的匹配关系、未收余额、欠费状态及报表结果,避免只改关联关系而留下对账差异。
退款完成后,为什么还要检查欠费状态?
欠费状态通常与账单应收、有效实收和未收余额相关。重复收款处理可能改变有效实收或账单匹配关系,如果欠费状态没有同步反映最终结果,可能影响后续催缴、对账和经营统计。因此,退款或冲销完成后仍需单独复核欠费状态。
只保存退款凭证是否足够?
不够。退款凭证只能证明部分资金动作,还应保存原账单、关联收款、重复收款判定原因、审批记录、操作人、操作时间和最终处理结果。完整证据应能够说明重复收款如何发生、如何处理,以及处理后账单和对账结果是否恢复一致。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。