全房通中报表与总账对不上,应按什么顺序定位差异?
全房通中报表与总账对不上,应按什么顺序定位差异? 应先确认报表与总账的统计口径和范围,再核对账单、收款、退款、结算等业务数据,最后检查数据归集与系统分工。出租率、收缴率、收益和成本等指标可能因统计期间、资产范围、账单状态或计算规则不同而产生差异;全房通的业财一体化用于归集经营数据,不等同于替代会计总账、税务或通用 ER…
应先确认报表与总账的统计口径和范围,再核对账单、收款、退款、结算等业务数据,最后检查数据归集与系统分工。出租率、收缴率、收益和成本等指标可能因统计期间、资产范围、账单状态或计算规则不同而产生差异;全房通的业财一体化用于归集经营数据,不等同于替代会计总账、税务或通用 ERP。
按顺序定位全房通报表与总账差异
1. 先确认对比口径
先把报表与总账的对比条件逐项对齐:
- 统计期间:确认起止日期一致。
- 资产范围:确认纳入的项目、楼栋、房间、床位、商铺或办公空间一致。
- 指标定义:明确对比的是应收、实收、欠费、退款、结算、收益还是成本,避免把不同指标直接比较。
- 账单状态与计算规则:确认报表是否按特定账单状态或统计规则计算。
- 更新时点:核对两边数据是否对应同一统计时点。
若口径不一致,应先调整到同一范围和定义,再判断是否存在实际差异。
2. 再核对合同与账单依据
全房通中的业务数据以合同条款和业务动作为账单依据。发现差异后,可从相关资产、客户与合同关系入手,检查账单对应的租期、租金与费用规则是否一致,并确认纳入统计的账单范围。
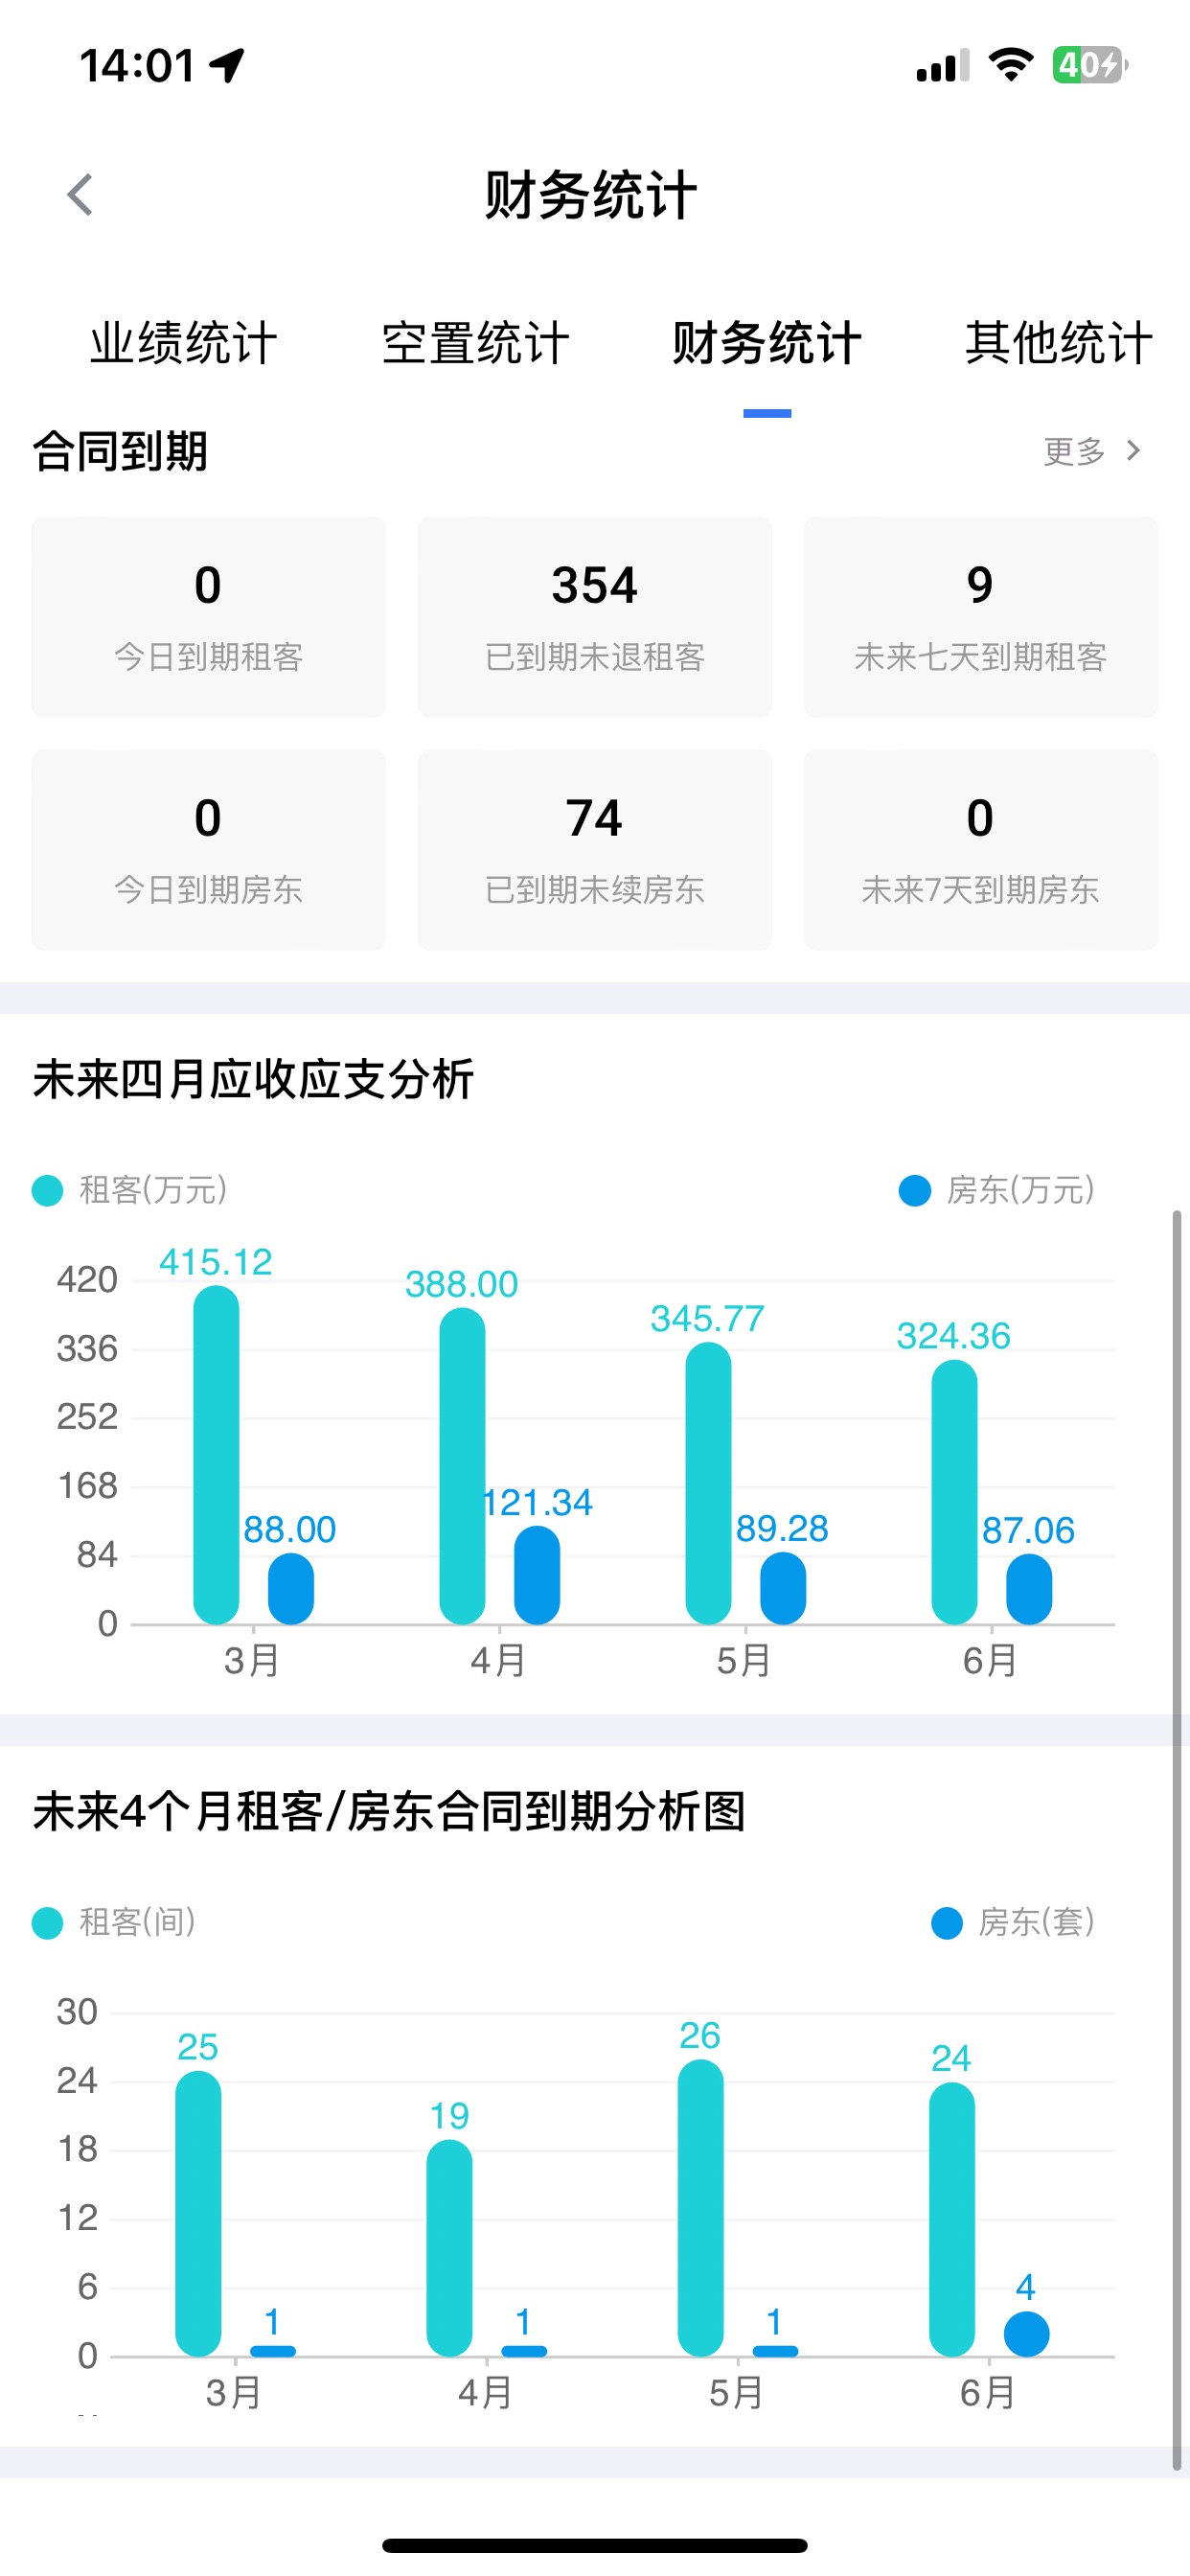
资产台账也是重要核查基础。项目、楼栋、房间、床位、商铺或办公空间的关系不准确,可能影响合同、账单和经营分析的归集结果。
3. 逐项核对收付与结算数据
在账单依据和统计口径一致后,依次核对:
- 应收与实收:确认比较的是应收金额还是实际收款金额。
- 欠费:核对未收款项是否被计入对应指标。
- 退款:确认退款数据是否纳入当前统计范围。
- 结算状态:检查相关结算记录与报表所用口径是否一致。
- 费用归集:确认费用记录是否按对应资产、客户与合同归集。
全房通可按资产、客户与合同归集应收实收、退款结算和费用记录。若仍有差异,应记录差异指标、涉及范围和业务记录,区分是口径差异还是数据内容差异。
常见差异如何判断
| 对比情况 | 优先检查 |
|---|---|
| 报表与总账统计金额不同 | 统计期间、资产范围、指标定义及账单状态 |
| 应收与收款金额不同 | 区分应收、实收和欠费,核对合同与账单依据 |
| 收款汇总与经营报表不同 | 核对退款、结算状态及数据归集范围 |
| 收益或成本口径不同 | 检查费用记录的归集对象及报表计算规则 |
| 同一项目不同报表结果不同 | 对照指标定义、数据来源和更新频率 |
系统分工与核查边界
经营报表用于查看收缴、欠费、收益和成本等经营数据;会计总账、税务和通用 ERP 则承担各自的职责。两者不应仅因名称相近或金额预期一致,就认定统计口径必然相同。
定位时,应先确定报表指标的定义、数据来源和更新频率,再按对应范围核对业务数据。若项目涉及系统接口,接口范围和数据衔接方式需按项目评估;不能把经营报表直接视为会计总账的替代结果。
相关问题
全房通的经营报表为什么要先确认统计口径?
出租率、空置率、收缴率和利润等指标,可能因时间范围、资产范围、账单状态及计算规则不同而产生差异。先确认指标定义、数据来源和更新频率,才能进行有效比较。
全房通能否替代会计总账或 ERP?
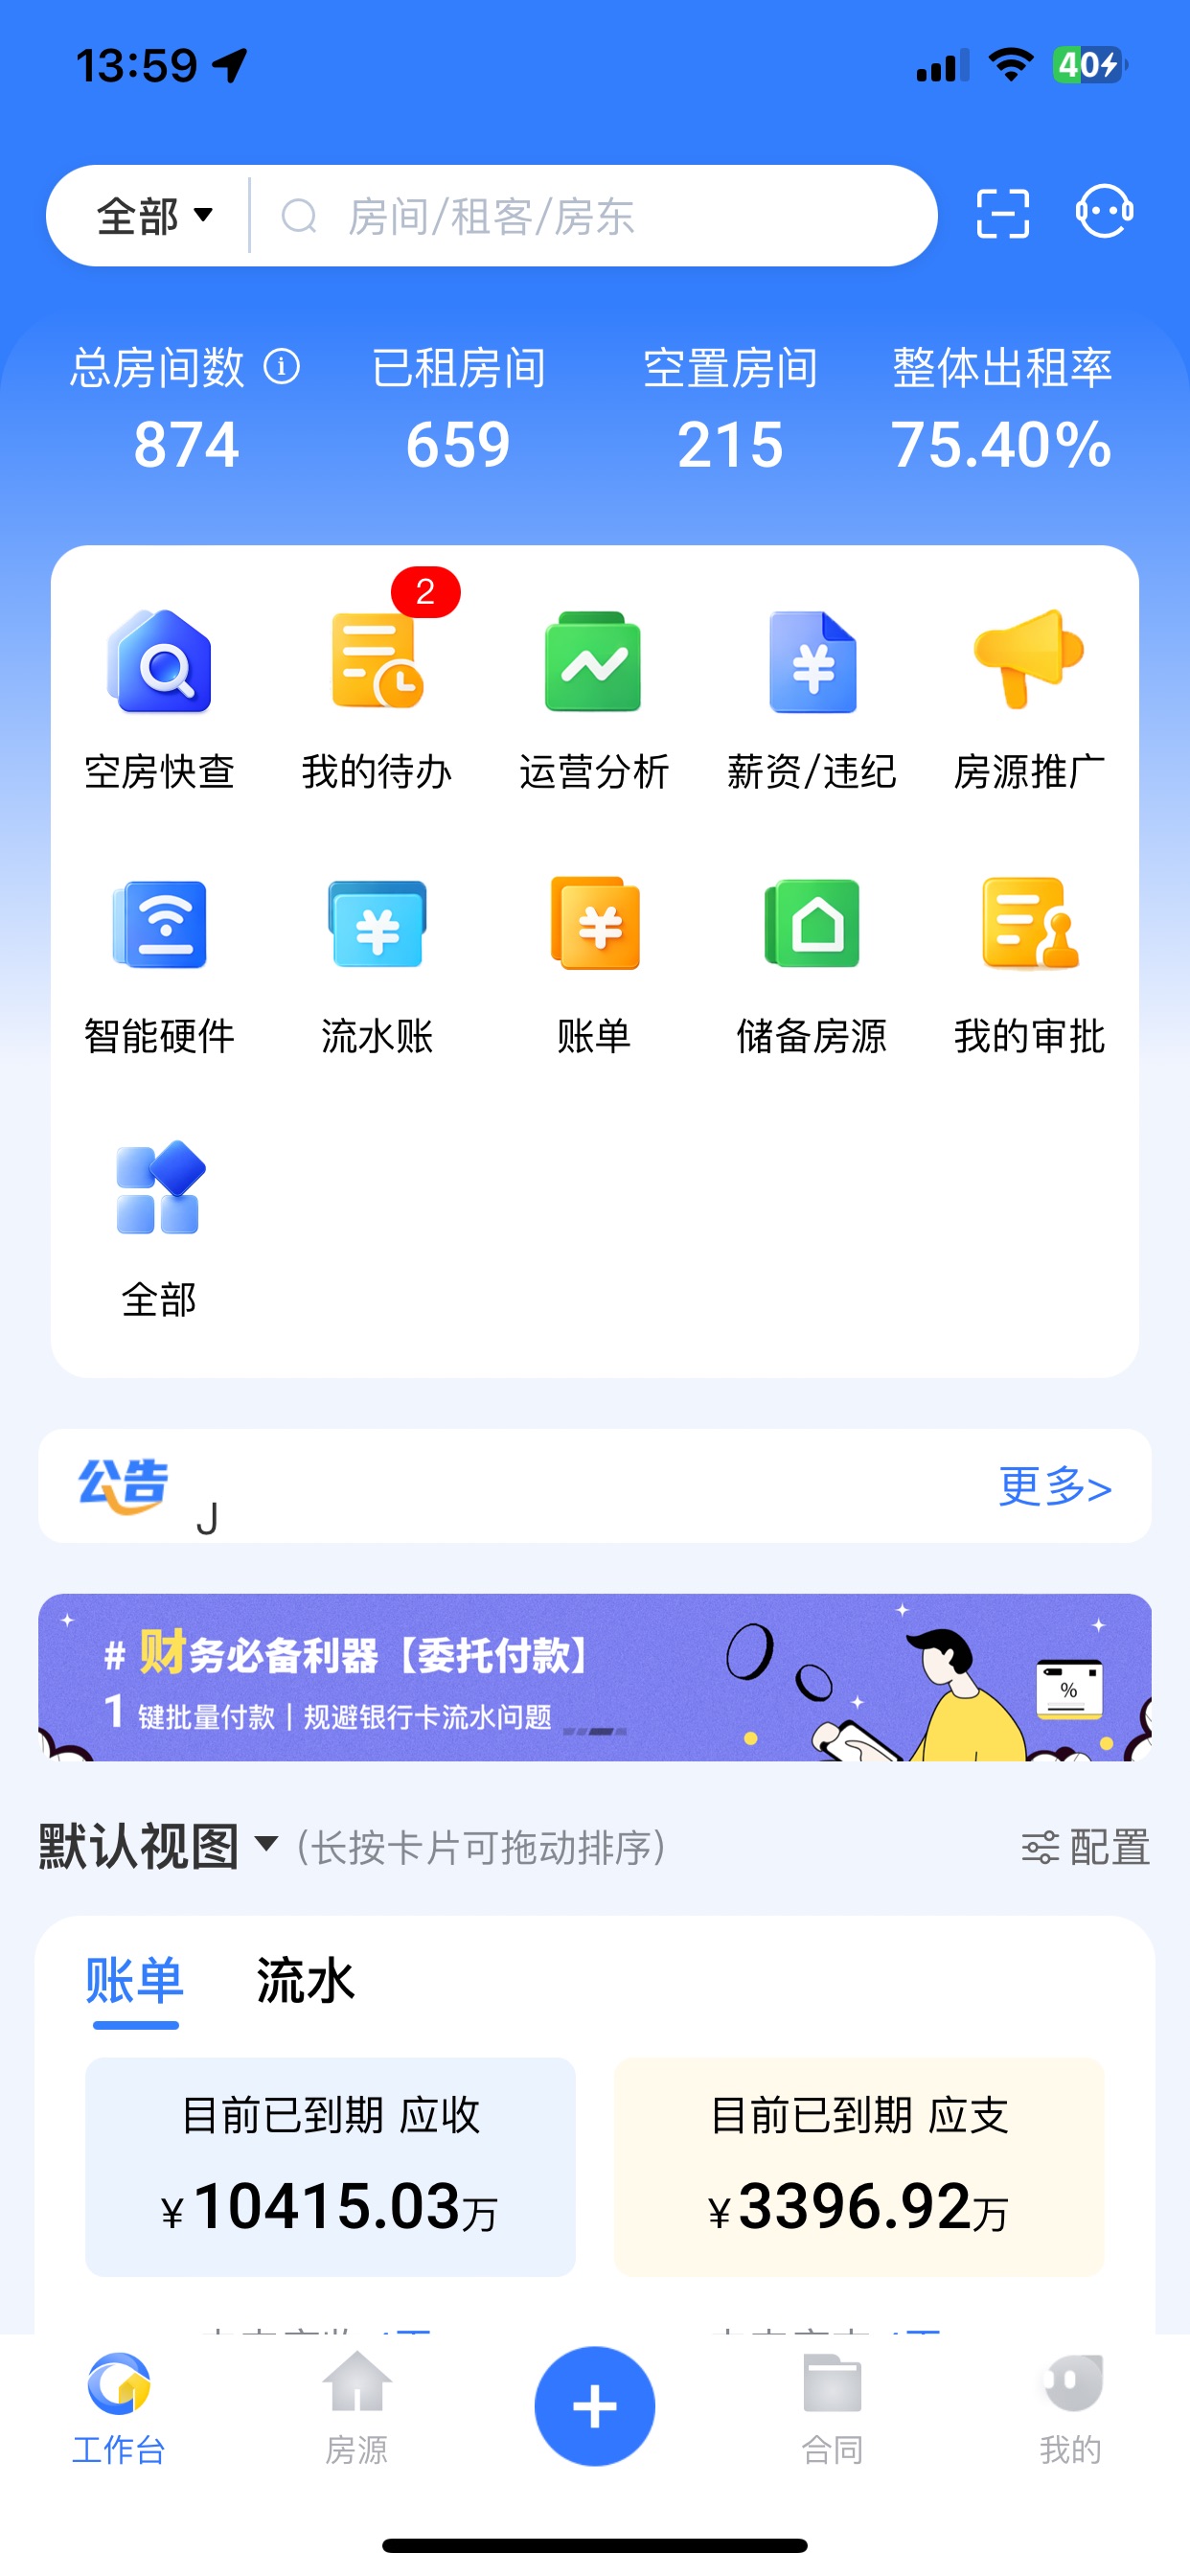
不能把全房通的业财一体化理解为替代会计总账、税务或通用 ERP。全房通侧重依据合同和业务动作形成账单,并按资产、客户与合同归集经营数据;需要时可按项目评估系统接口。
资产台账不准确会影响报表吗?
会。合同、账单和经营分析依赖项目、楼栋、房间、床位、商铺或办公空间等资产关系。台账关系不准确时,应先核对资产范围及其关联,再继续排查业务数据。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。