全房通中按季度付租但按月查看应收,应该如何理解两个口径?
季度付款反映合同收款安排,月度应收反映统计期间。通过账单、付款节点和月度归集规则对照,区分期间金额、实际收款和到期欠款,特殊租期不能机械平均。
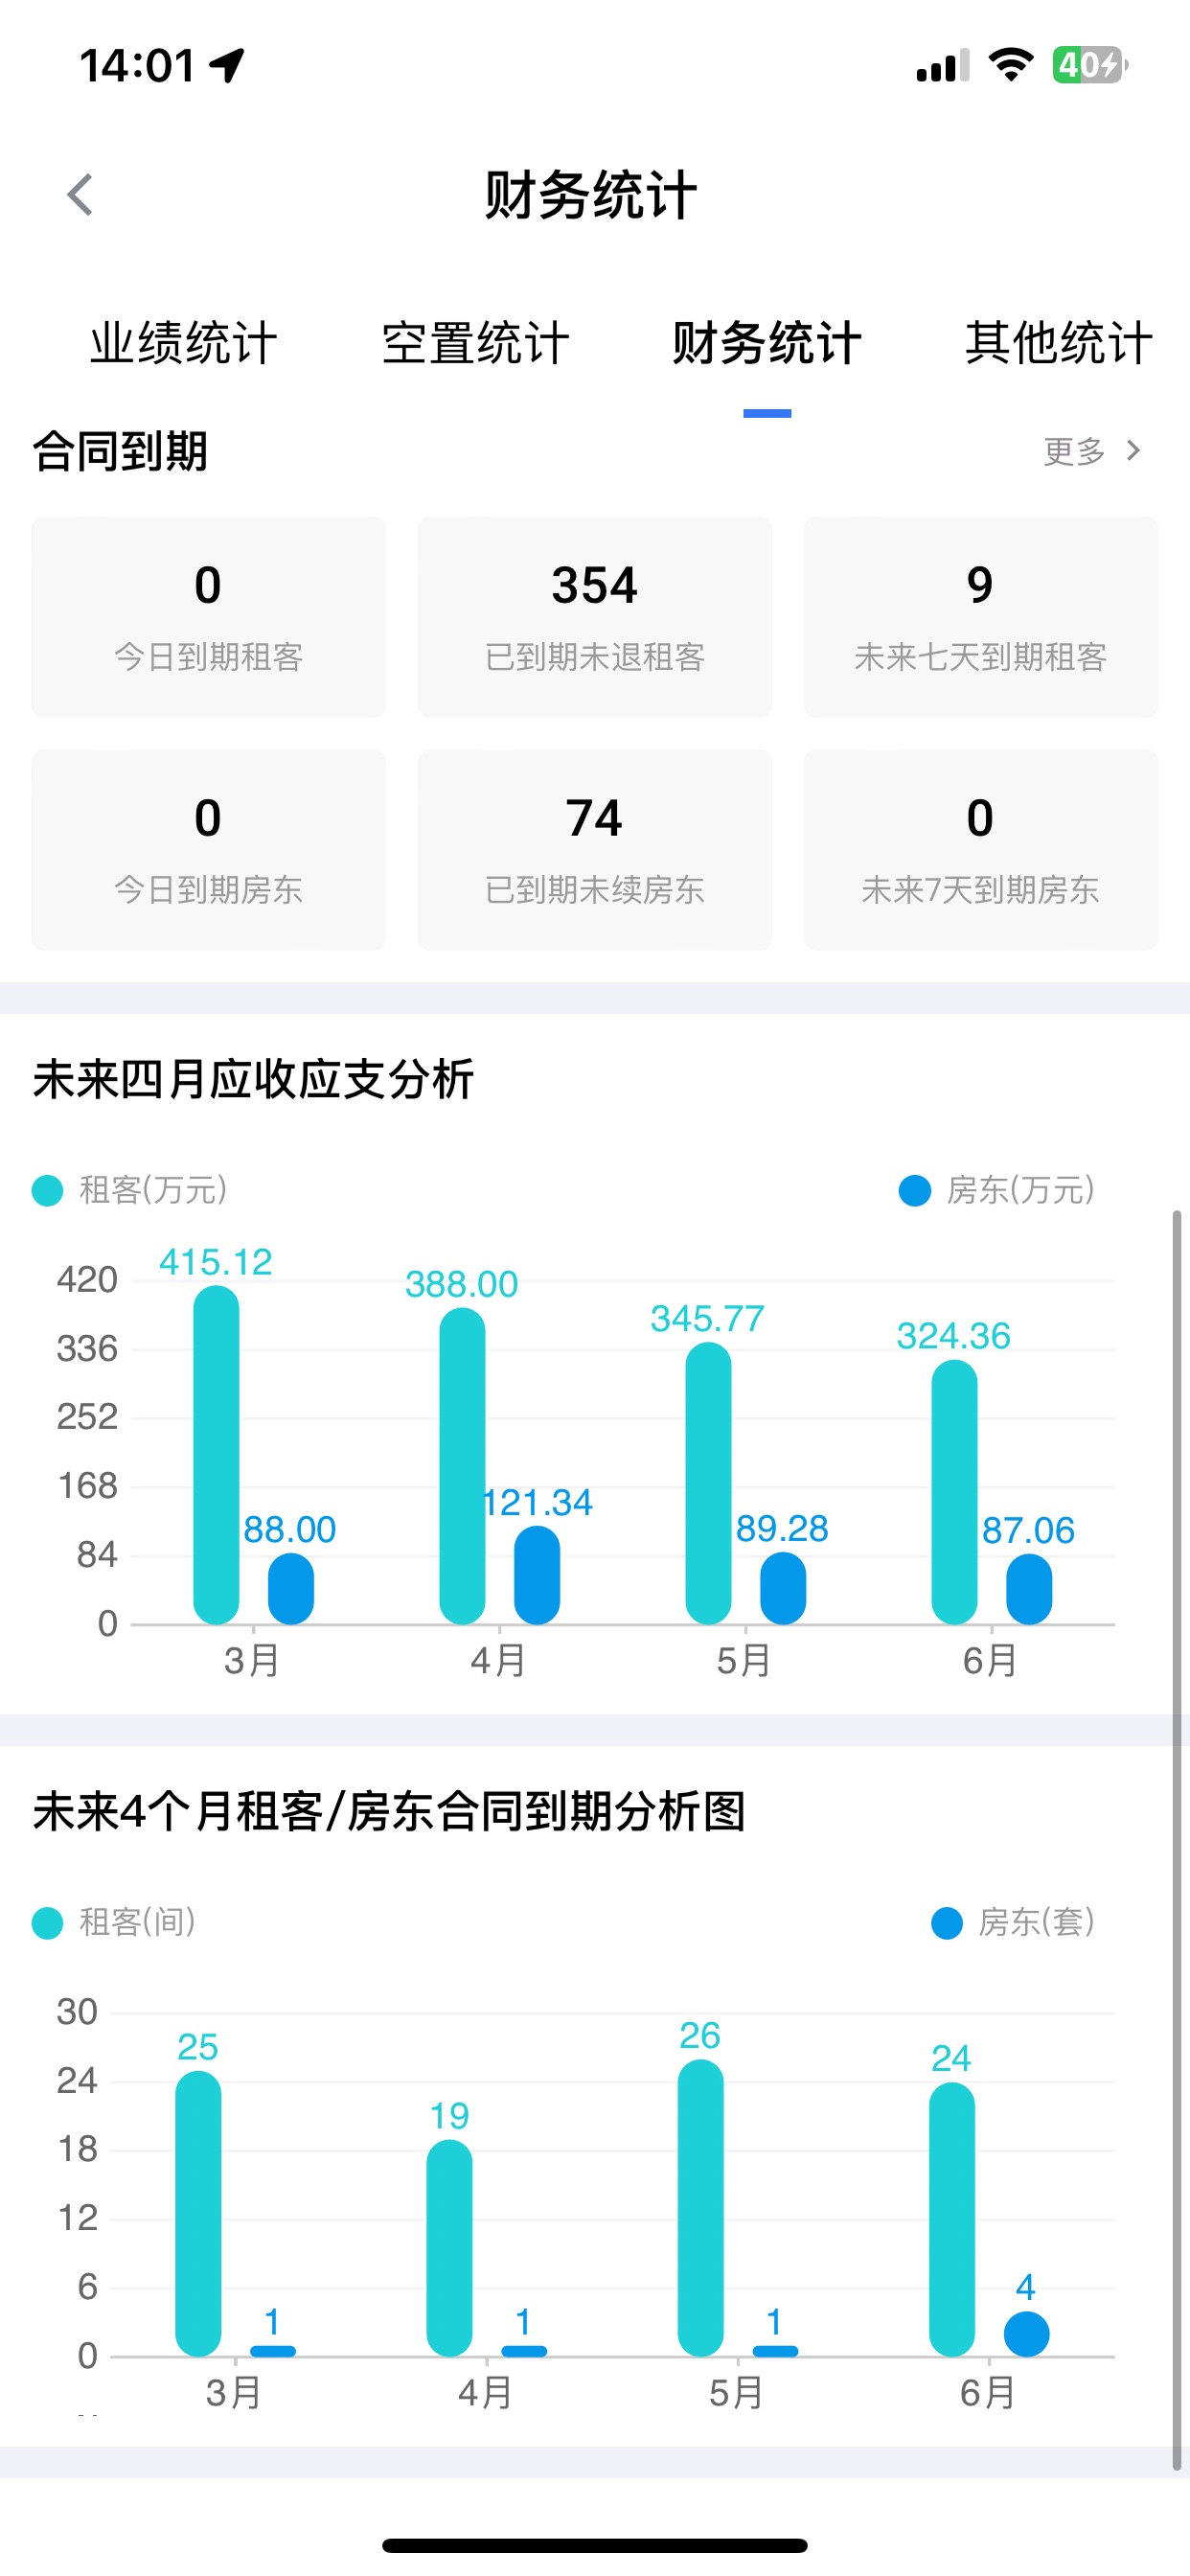
“按季度付租”描述的是合同约定的付款周期,“按月查看应收”描述的是经营数据的统计期间,两者并不矛盾。季度付租决定租客何时付款、一次支付覆盖多长时间;月度应收则用于按月查看合同对应的应收金额。实际使用时,应以合同条款和项目配置的账单、分摊及对账规则为准,不能仅凭月度报表中的金额判断该月必须向租客收款。
两个口径分别看什么?
| 口径 | 主要用途 | 关注重点 |
|---|---|---|
| 按季度付租 | 管理合同收款安排 | 付款日期、付款周期、每期应付金额及到期状态 |
| 按月查看应收 | 按期间查看经营数据 | 每个月对应的应收金额及其与账单、收款之间的关系 |
例如,一份合同约定按季度付款,系统仍可按月组织和展示期间数据。此时,月度应收体现的是该月对应的应收口径,不代表租客需要每个月分别付款。
查看和对账时怎么处理?
建议按以下顺序核对:
- 先查看合同约定的付款周期、账期和金额,确认季度账单的收款安排。
- 再确认月度报表采用的是租客账单口径、期间应计口径,还是项目另行确定的统计口径。
- 按项目确定的映射规则,将季度账单、实际收款与各月应收进行对照。
- 发生退款、冲销、补收或其他调整时,通过对应的调整记录保留前后关系,避免直接覆盖历史数据。
注意事项
租客账单、经营统计和会计核算可能采用不同口径,因此季度账单金额、月度应收金额和当月实际收款不一定相同。判断欠款、到期状态或期间经营数据时,应分别查看合同、账单、收款记录和报表口径,不能将其中一个数字直接替代其他口径。
用一个简化例子理解季度付款与月度统计
假设某合同连续三个月每月租金均为 3000 元,约定季度一次支付,且没有免租、优惠或其他费用变化。那么季度付款安排可对应 9000 元;如果项目按均匀月度口径展示期间数据,各月可分别显示 3000 元。这个例子仅用于解释口径,实际账单与报表算法仍需按项目配置确认。
在这个例子里,租客一次付款不代表每个月都新增一笔同额收款;月度出现应收金额,也不等于每月都要再次向租客收费。到期判断要看合同付款安排,款项归属则要看季度账单与实际收款的对应关系。
对照时应保留哪些信息?
- 合同付款周期、付款节点和覆盖期间,说明租客应在何时支付哪些费用。
- 季度账单及其费用明细,说明本期应付金额的组成。
- 各月统计采用的规则,说明是按到期、期间归集还是其他已确认口径展示。
- 实际收款和退款调整,说明款项发生时间及对应业务。
遇到首尾不足整月、租金递增、免租或中途退租时,不宜简单把季度总额除以三,应先核对实际期间及费用规则。差异说明应明确是业务条件变化还是统计口径不同。
相关问题
月度报表有应收,就表示租客当月欠费吗?
不能直接这样判断。还需核对合同到期安排、对应账单及收款匹配,避免将期间统计金额等同于已到期欠款。
季度收款已经足额,为什么有的月份没有实收?
若报表按实际收款发生时间统计,款项可能集中在一个月体现。应核对报表定义,再与季度账单和期间数据对照。
月度应收能否直接作为会计确认金额?
应按项目确定的财务分工和映射规则核对,不能把经营报表中的一个指标自动视为全部会计核算结果。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。