全房通业务问答:同一租客签订多份合同,如何核对涉及的金额或业务数量?
全房通业务问答:同一租客签订多份合同,如何核对涉及的金额或业务数量? 核对同一租客签订的多份合同时,应先统一租客身份和统计范围,再汇总其名下合同,逐份核对合同状态、关联资产、租期、应收金额、实收金额、押金及其他费用。业务数量应按明确口径统计,例如合同份数、房间数、床位数、商铺数、办公室数或车位数;合同约定金额、应收金额…
核对同一租客签订的多份合同时,应先统一租客身份和统计范围,再汇总其名下合同,逐份核对合同状态、关联资产、租期、应收金额、实收金额、押金及其他费用。业务数量应按明确口径统计,例如合同份数、房间数、床位数、商铺数、办公室数或车位数;合同约定金额、应收金额与实际收款不能混为同一指标。
适用条件与统计口径
该方法适用于同一租客在一个或多个项目中签订多份合同,需要核对合同数量、承租资产数量或相关金额的场景。核查前应先确定以下口径:
- 租客范围:确认多份合同是否归属于同一租客,避免因租客档案重复或身份信息不一致造成漏查、重复统计。
- 项目范围:明确核对单个项目、多个项目,还是全部经营范围内的数据。
- 时间范围:按合同签订时间、合同有效期、账单期间或收款期间统计时,结果可能不同。
- 合同状态:区分待生效、履行中、已退租、已终止等合同,不宜直接将所有历史合同计入当前业务数量。
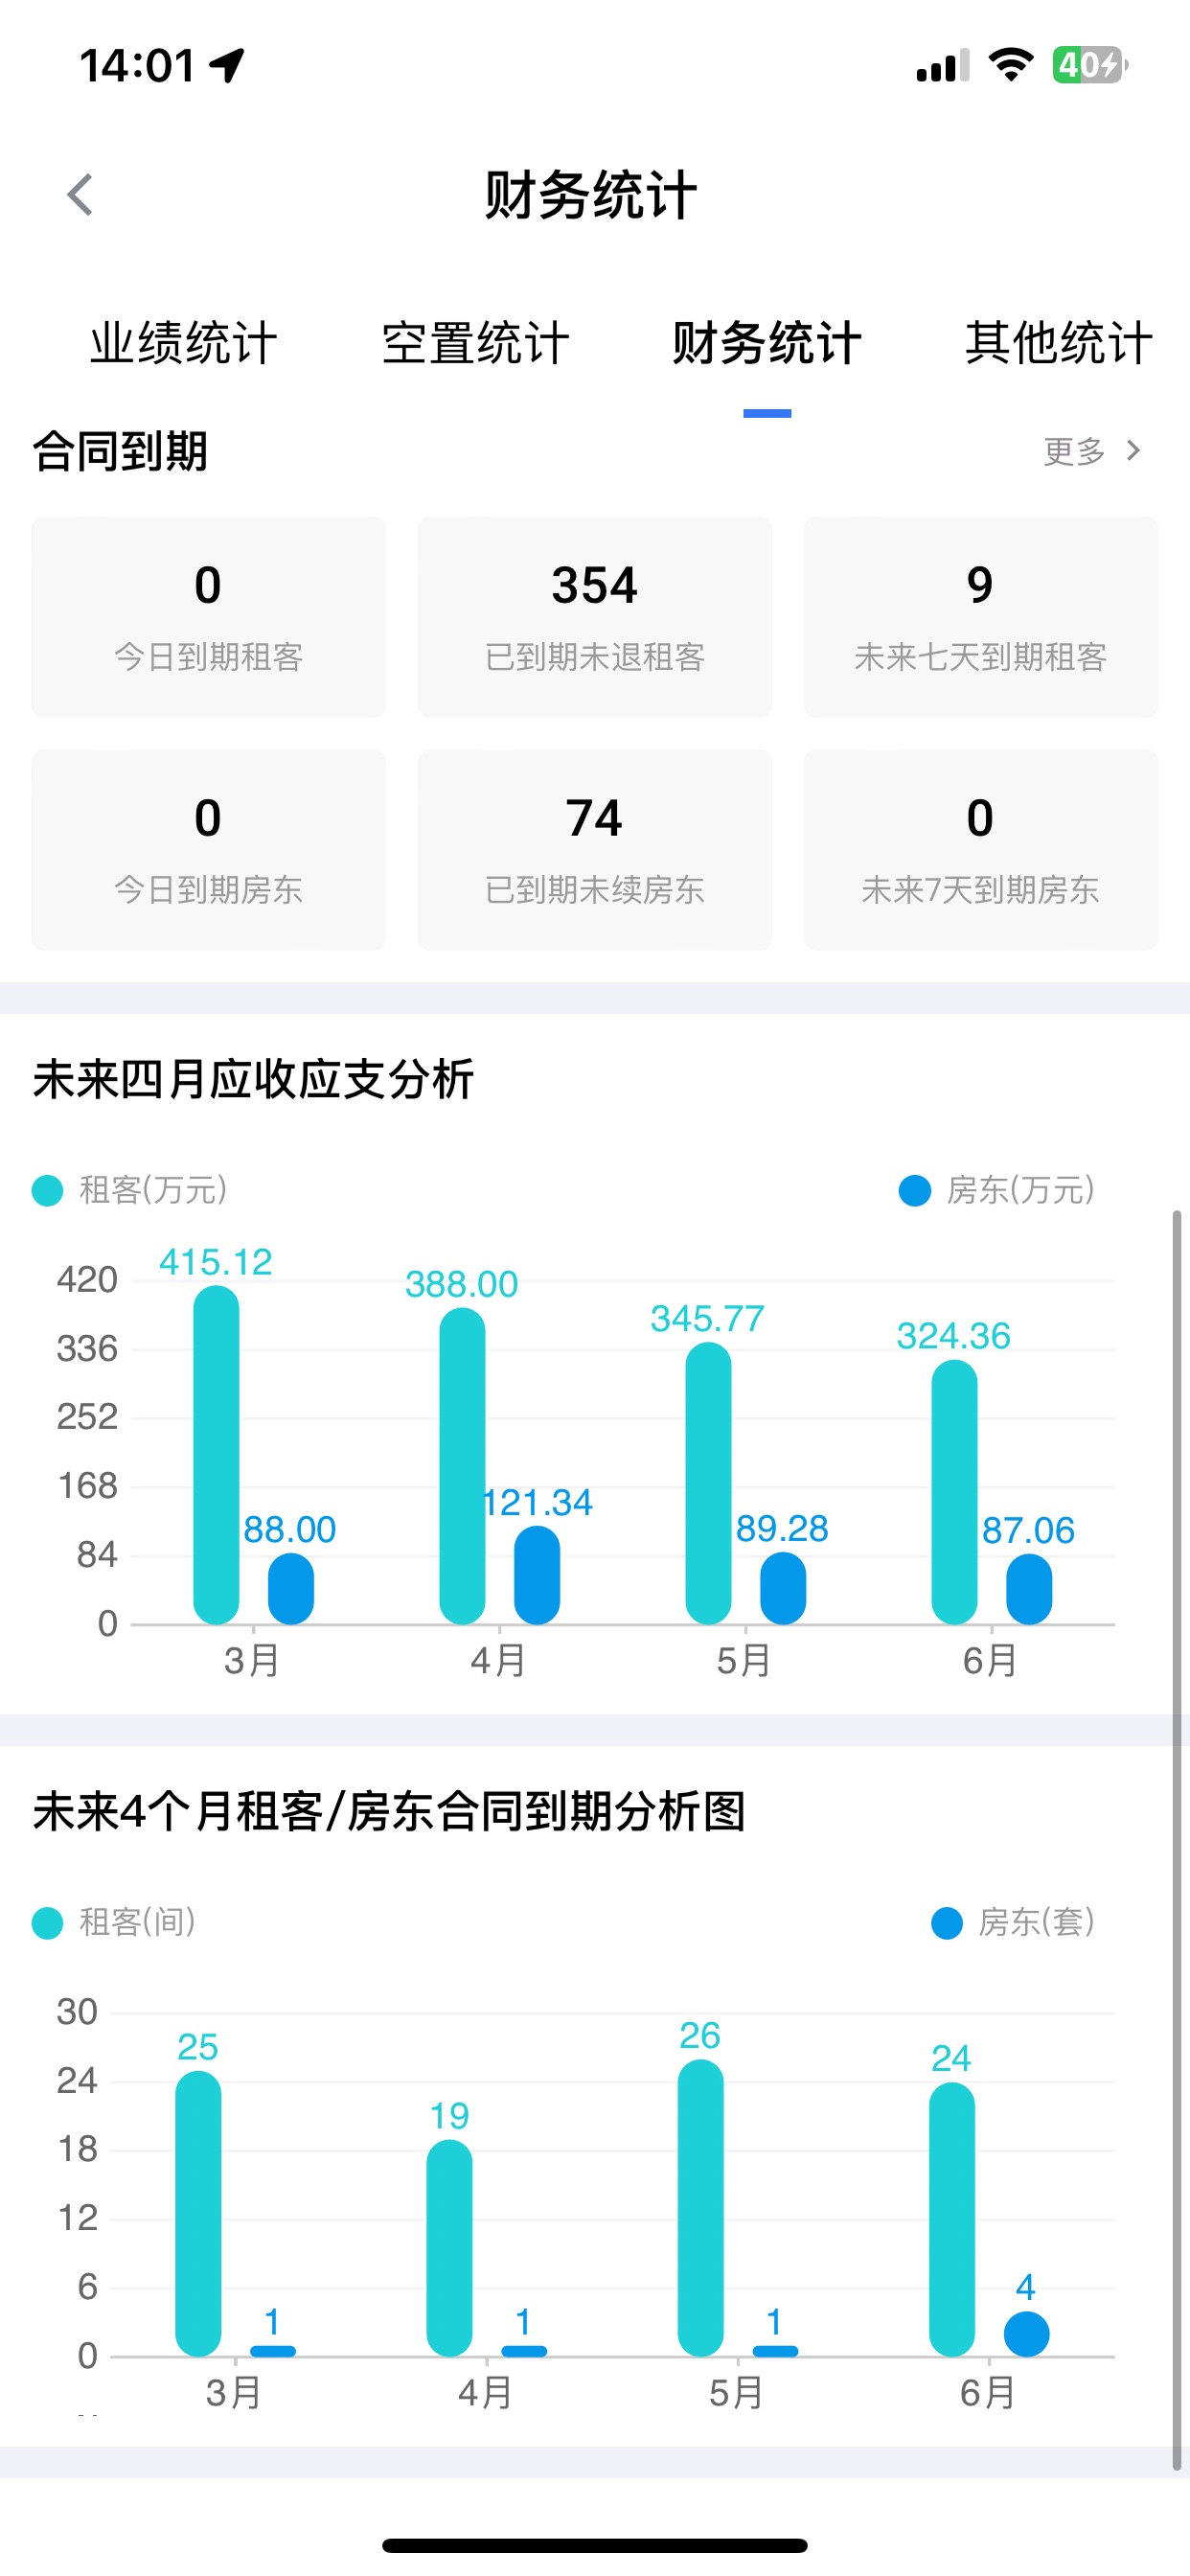
- 金额类型:分别统计合同约定金额、应收金额、实收金额、押金及其他费用。
- 业务对象:根据合同关联对象,分别核对房间、床位、商铺、办公室、车位等数量。
统计口径确定后,应在整个核查过程中保持一致。例如,核对“当前承租数量”时,应以指定日期仍在有效期内的合同及其关联资产为基础,而不是简单统计租客历史上签过多少份合同。
具体核对步骤
1. 确认租客身份是否统一
先核对各份合同中的租客档案和身份信息,判断是否确为同一租客。若同一租客存在多个档案,应先识别重复关系,避免将合同拆分统计;不同租客名称相近时,也不能仅凭名称直接合并。
进入下一步前,应确认本次需要纳入统计的合同已经归集完整。
2. 建立合同明细清单
逐份列出该租客名下合同,并至少核对以下内容:
- 合同对应的项目和资产;
- 合同起止日期;
- 合同当前状态;
- 关联的房间、床位、商铺、办公室或车位;
- 合同约定的计费周期;
- 押金及其他费用约定;
- 是否存在后续变更或提前终止。
合同原始约定与后续变更应分别保留并核对,不能只依据最初签约内容计算当前金额或数量。
3. 按业务对象统计数量
业务数量应根据实际核查目标分别计算:
- 核对签约规模时,统计合同份数;
- 核对承租空间时,统计合同关联的房间、床位、商铺、办公室或车位数量;
- 核对当前占用情况时,只纳入指定日期处于有效状态的合同及资产;
- 核对历史业务量时,可纳入统计期间内符合条件的历史合同,但应与当前有效数量分开呈现。
一份合同可能关联一个或多个业务对象,多份合同也可能先后关联同一资产。因此,合同份数不能直接替代资产数量。
4. 分层核对金额
金额核查应至少分为以下几层:
- 合同约定金额:合同及有效变更中约定的租金、押金和其他费用。
- 应收金额:按照合同约定和账期形成、应由租客支付的金额。
- 实收金额:已经实际收到并形成收款记录的金额。
- 未收金额:应收金额与实际收款之间尚未结清的部分。
- 押金:单独核对押金约定、实际收取和后续处理情况,不与租金收入直接合并。
核对时还应关注账单与收款记录的对应关系。已签订合同不代表相关款项已经全部形成应收,形成应收也不代表已经实际收款。
5. 进行交叉检查
汇总完成后,应将合同、资产、账单和收款记录进行交叉核对:
- 合同是否均关联到正确的租客;
- 合同关联的资产是否准确;
- 合同状态与租期是否一致;
- 应收金额是否有对应的合同和账期依据;
- 实收金额是否能够对应到具体账单或合同;
- 押金是否与租金、其他费用分开核算;
- 已变更、退租或终止的合同是否仍被错误计入当前数量。
只有合同关系、资产关系和资金记录能够相互对应,汇总结果才具备可核查性。
常见异常与处理边界
同一租客存在重复档案
重复档案会导致合同和金额被拆分。应先确认租客身份关系,再归集其名下合同、账单与收款记录;不能仅因名称相同就直接合并。
一份合同关联多个资产
此时合同数量与业务对象数量并不相等。应同时展示“一份合同”和其关联的房间、床位或其他资产数量,避免只按合同份数判断业务规模。
多份合同先后使用同一资产
核对当前数量时,应结合合同有效期和状态判断,避免把历史合同与现行合同重复计算。核对历史签约量时,则可按约定的统计期间分别记录。
合同发生变更或提前终止
金额和业务数量应以有效变更及实际合同状态为依据。原合同金额不能直接作为变更后的应收金额,已终止合同也不应继续计入终止后的当前承租数量。
金额汇总结果不一致
出现差异时,应按“合同约定—账单应收—实际收款—押金及其他费用”的顺序逐层排查,不宜直接用实收总额反推合同金额,也不能将押金直接计入租金。
不同业务场景下的核查重点
不同业态可以共用租客、合同、账单和收款等基础核查方法,但业务对象和统计口径应分别保留:
| 业务场景 | 主要核查对象 | 数量核对重点 |
|---|---|---|
| 长租公寓、住房租赁 | 租客、合同、房间、账单 | 区分合同份数、承租房间数及当前有效合同 |
| 宿舍类项目 | 入住人、合同或业务关系、床位 | 重点核对床位数量及对应期间 |
| 商办项目 | 客户、合同、商铺或办公室 | 按实际租赁空间和合同有效期统计 |
| 园区综合运营 | 客户、合同、办公空间、商铺、车位等 | 不同资产类型应分类统计,避免合并成单一数量 |
| 保障房、公租房、人才公寓 | 承租对象、合同、房源及相关业务状态 | 除合同和金额外,还应按项目确定的业务规则保留相应统计口径 |
跨业态汇总时,建议同时保留总合同数和各类资产数量,不能把房间、床位、商铺、办公室与车位直接相加后作为单一业务指标。
相关问题
如何区分合同金额、应收金额和实收金额?
合同金额来自合同及有效变更中的约定;应收金额是按照约定账期形成的应付款项;实收金额是已经实际收到的款项。三者反映的业务阶段不同,应分别统计和核对。
为什么合同份数与承租数量可能不一致?
一份合同可能关联多个房间、床位或其他资产,多份合同也可能在不同期间关联同一资产。因此,合同份数用于反映签约关系,承租数量用于反映实际关联的业务对象,两者不能相互替代。
数据迁移后应重点复核哪些内容?
迁移后应由业务人员按确认口径复核租客身份、合同状态、房源或其他资产数量、应收余额、押金以及合同与账单之间的关联关系。导入完成并不等同于数据已经准确。
最终核查时,可按“统一租客身份、限定统计范围、归集合同、统计业务对象、分层核对金额、检查变更与异常”的顺序执行,并保留合同份数、资产数量、应收、实收和押金等独立结果。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。