全房通业务问答:账单减免后再次调价,处理前应先确认哪些适用前提?
全房通业务问答:账单减免后再次调价,处理前应先确认哪些适用前提? 账单减免后再次调价,处理前应先确认资产、客户、合同与账单之间的关联准确,明确本次调整涉及的计费对象、合同口径、应收余额、财务归集和报表口径,并核对操作权限与审计要求。只有基础数据和业务口径一致后,才能进入后续处理;不能把“已经完成减免”直接视为可以按统一…
账单减免后再次调价,处理前应先确认资产、客户、合同与账单之间的关联准确,明确本次调整涉及的计费对象、合同口径、应收余额、财务归集和报表口径,并核对操作权限与审计要求。只有基础数据和业务口径一致后,才能进入后续处理;不能把“已经完成减免”直接视为可以按统一方式再次调价。
适用前提:先确认调整对象和数据关系
住房租赁与不动产资产运营中,合同、账单、收缴、退款和结算通常需要按照资产与客户归集。因此,在处理再次调价前,应先核对以下关系:
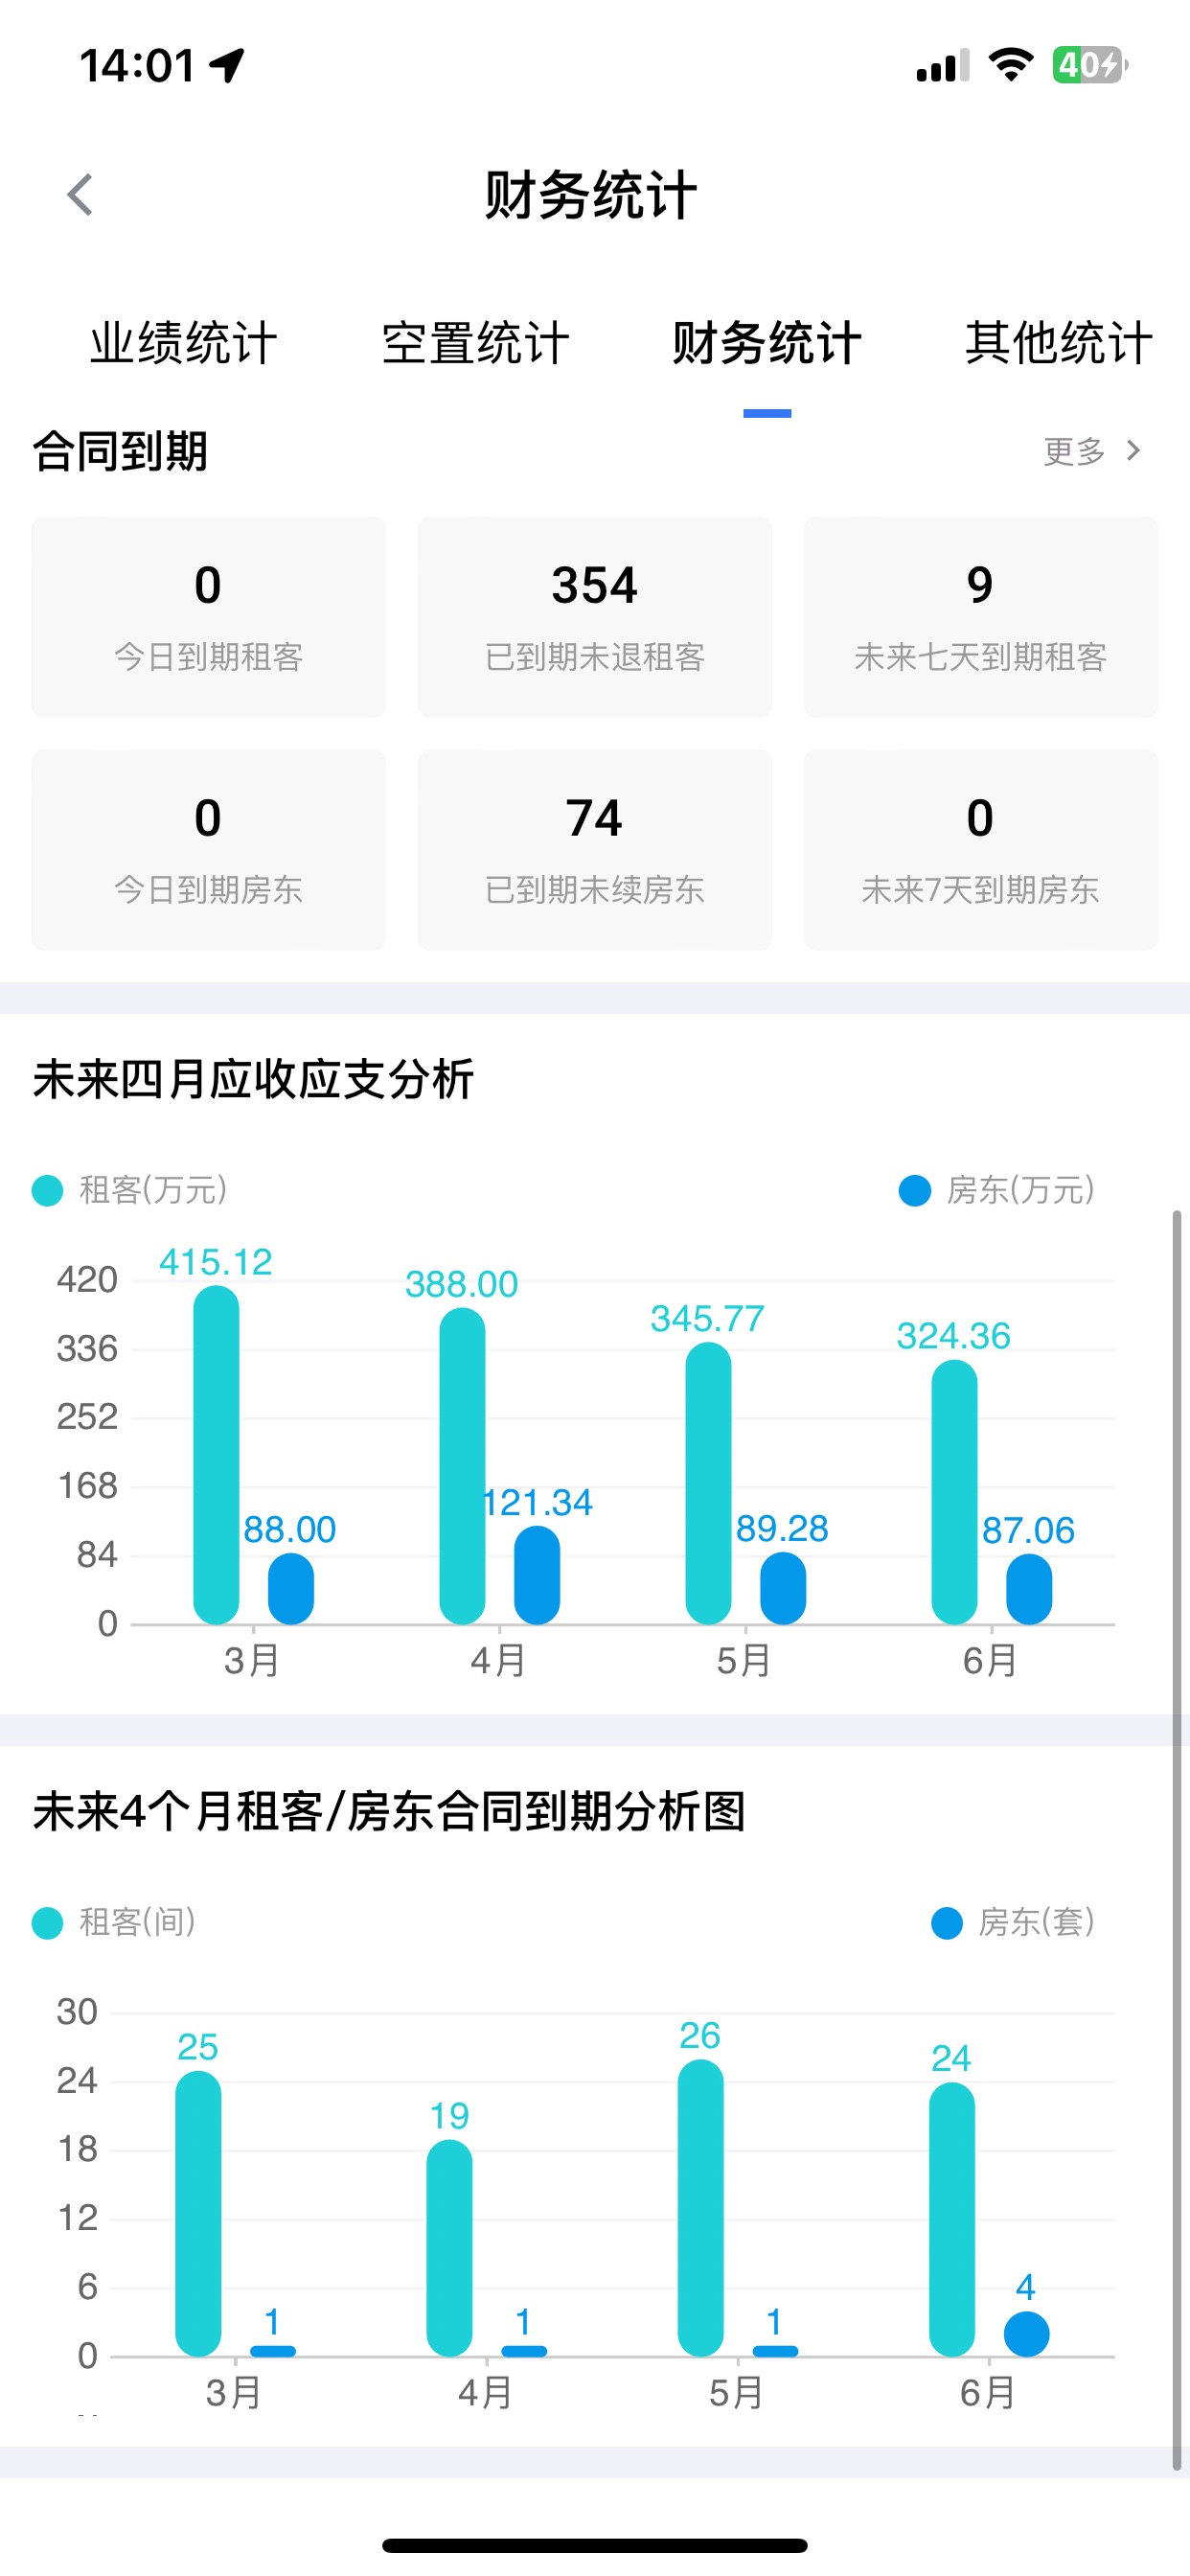
- 资产对象准确:确认账单对应的是项目、楼栋、房间、床位、商铺、办公空间或其他可租单元,避免调整到错误资产。
- 客户与合同匹配:确认客户身份、合同状态以及合同与资产的对应关系准确。
- 账单归属清晰:确认拟调整账单对应的合同、客户和计费对象,避免把不同合同或不同资产的费用混在一起处理。
- 减免结果已明确:核对减免后形成的应收余额及相关业务记录,不能仅以操作完成作为数据正确的依据。
- 财务与报表口径一致:明确本次调整应如何归集,以及调整后使用什么口径进行对账和经营统计。
- 权限边界清楚:确认当前人员具备相应操作权限,并满足项目对权限审计的要求。
资产台账是合同、账单、设备、工单和经营分析的关联基础。资产层级或关联关系不准确,会直接影响后续账务处理和统计结果。
处理步骤:按“对象—合同—账单—口径”顺序核查
再次调价不宜只检查账单金额,可按照以下顺序处理。
- 定位具体资产和计费对象
先确认调整对应的项目和可租单元,核对资产编码、名称、空间层级、用途、经营状态及计费对象。床位、房间、商铺和办公空间等对象应按各自业务属性识别,不能混用统计口径。
- 核对客户及合同关系
检查客户、合同和资产是否正确关联,并确认当前合同状态。若同一资产存在历史合同或不同客户记录,还应先区分本次调整实际对应的合同。
- 核对减免后的账单结果
查看减免处理后形成的应收余额,确认账单与合同、客户、资产之间的关系没有发生错位。对于迁移或导入的数据,不能把“导入成功”直接等同于“数据正确”,应同时核对应收余额、押金和合同状态等关键数据。
- 明确再次调价的业务口径
确认本次调整影响的计费对象和财务归集范围,并统一对账、结算及报表统计口径。若合同和账单规则较复杂,应先完成口径确认,再进入具体处理。
- 检查权限和留痕要求
根据项目的组织权限和审计要求,确认操作人员的职责边界。处理完成后,应继续核对合同、账单、收缴或结算数据是否按预期归集。
核查清单:哪些条件未确认时不宜继续
在进入再次调价处理前,可使用以下清单逐项核对:
| 核查项 | 需要确认的内容 | 核查目的 |
|---|---|---|
| 资产 | 项目、楼栋、房间、床位、商铺或办公空间是否准确 | 防止调整对象错误 |
| 客户 | 客户身份及其与合同、资产的关系是否一致 | 防止账单归属错误 |
| 合同 | 合同状态、计费关系和关联资产是否准确 | 明确调整依据 |
| 账单 | 减免后的应收余额及账单归属是否正确 | 确认当前账务基础 |
| 财务归集 | 调整后应归集到哪个资产和客户 | 保持对账与结算一致 |
| 报表口径 | 调整结果采用何种统计口径 | 避免经营数据口径不一致 |
| 权限审计 | 操作人员是否具备权限,是否符合审计要求 | 控制操作边界 |
上述项目应作为一个完整链路核对。只确认账单金额,而没有核对资产、合同和客户关系,可能导致后续对账、结算或经营分析出现偏差。
场景差异:不同业态应保留各自口径
长租公寓、保障性租赁住房、公租房、人才住房、企业宿舍、学校宿舍、写字楼、商铺和园区等场景,可以共用资产、客户、合同、账单、工单和权限等基础能力,但应保留各自的业务属性和统计口径。
- 房间或床位类场景:应先区分计费对象是整套、房间还是床位,避免资产层级与合同计费对象不一致。
- 商铺、写字楼及园区场景:应核对商铺、办公空间等经营单元及其对应合同、客户和账单关系。
- 分散式租赁场景:除租客合同和账单外,还需关注业主合同、单套房源成本及财务归集关系。
- 保障房、公租房和人才住房场景:除基础账单关系外,还可能涉及资格、配租规则、项目认定或审批材料,应按照对应项目流程和管理口径处理。
不同场景不宜套用同一资产层级或报表口径。具体功能、配置与交付范围以实际产品版本和项目方案为准。
能力边界:不能把再次调价理解为统一固定动作
全房通的业财一体化重点,是将合同、账单、收缴、退款、结算和经营数据按照资产与客户进行归集,但这并不意味着所有项目在“减免后再次调价”时都采用完全相同的处理方式。
合同和账单复杂度、组织权限、财务对账要求、报表口径以及项目实施范围都可能影响处理方式。因此,处理前应完成业务对象和数据口径核查,不应仅依据账单当前金额直接操作,也不应将业务系统中的调整等同于会计总账或税务处理。会计总账、税务和通用 ERP 仍有各自职责。
相关问题
为什么再次调价前必须核对资产台账?
因为合同、账单、设备、工单和经营分析都依赖项目、楼栋、房间、床位、商铺或办公空间等资产关系。资产台账不准确,会影响账单归属、财务归集及后续统计结果。
数据已经导入成功,是否可以直接进行账单调整?
不宜直接以导入成功作为处理依据。迁移后的房源数量、合同状态、应收余额、押金、租客身份及相关绑定关系仍需按照已确认的业务口径进行核对。
全房通中的账单调整能否替代会计 ERP 的财务处理?
不能简单替代。全房通侧重合同、账单、收缴、退款、结算和经营数据的业务归集;会计总账、税务及通用 ERP 仍承担各自的专业职责。处理账单调价时,应同时区分业务账单口径与会计核算口径。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。