全房通中租客多付一笔款项,退款或留作预收前应确认什么?
租客多付款先核实真实交易、账单匹配及费用归属,再确认退款或预收安排。复核时排除重复处理、跨合同误抵和余额未更新,保留原款项与后续调整关系。
在全房通处理租客多付款时,不应直接退款或转为预收。应先确认付款人与合同主体、支付时间和渠道、实收金额、已匹配账单、实际多付金额及款项归属;再根据合同与项目财务规则,明确该笔款项是原路或按规定退款,还是留作后续账期预收。涉及退款时,还应完成必要的人工确认和审批,并保留处理原因、凭证及操作记录;留作预收时,则要明确对应合同、费用项、使用期间和跨期处理口径。
处理前的确认清单
- 核对付款记录 确认付款主体、收款时间、支付渠道、实收金额,以及该笔收款已经匹配或应当匹配的应收账单。
- 核对合同与账单规则 检查合同主体、租期、费用项、账期、优惠、押金及合同变更信息,避免将押金、租金、能耗费或其他临时费用混为同一类款项。
- 计算实际多付金额 按项目确定的应收口径、实收口径和历史数据截止时间核对差额,同时关注跨期费用、欠费状态及尚未处理的账单。
- 明确款项处理方式
- 退款:确认退款金额、退款归属、审批要求和相关凭证。
- 留作预收:确认对应合同、后续费用项、使用账期及跨期处理方式,避免提前冲抵错误账单。
- 保留完整处理记录 无论退款、冲销还是留作预收,都应记录处理原因、审批信息和凭证,使合同、应收、收款、退款、对账与经营报表保持一致的数据链路。
退款与预收的适用差异
| 处理方式 | 处理前重点确认 |
|---|---|
| 退款 | 退款归属、退款金额、合同或项目规则、审批权限、退款凭证及状态 |
| 留作预收 | 后续对应的合同和费用项、使用账期、跨期处理规则,以及是否与押金等其他款项区分 |
| 暂不处理 | 当前账单或款项归属尚未核清时,应先完成账单匹配和差异核对,不宜直接退款或冲抵 |
退款属于影响较高的资金动作,不应只依赖自动处理或自动重试;应结合人工确认、状态查询和审计记录,防止重复退款或状态不一致。
边界与注意事项
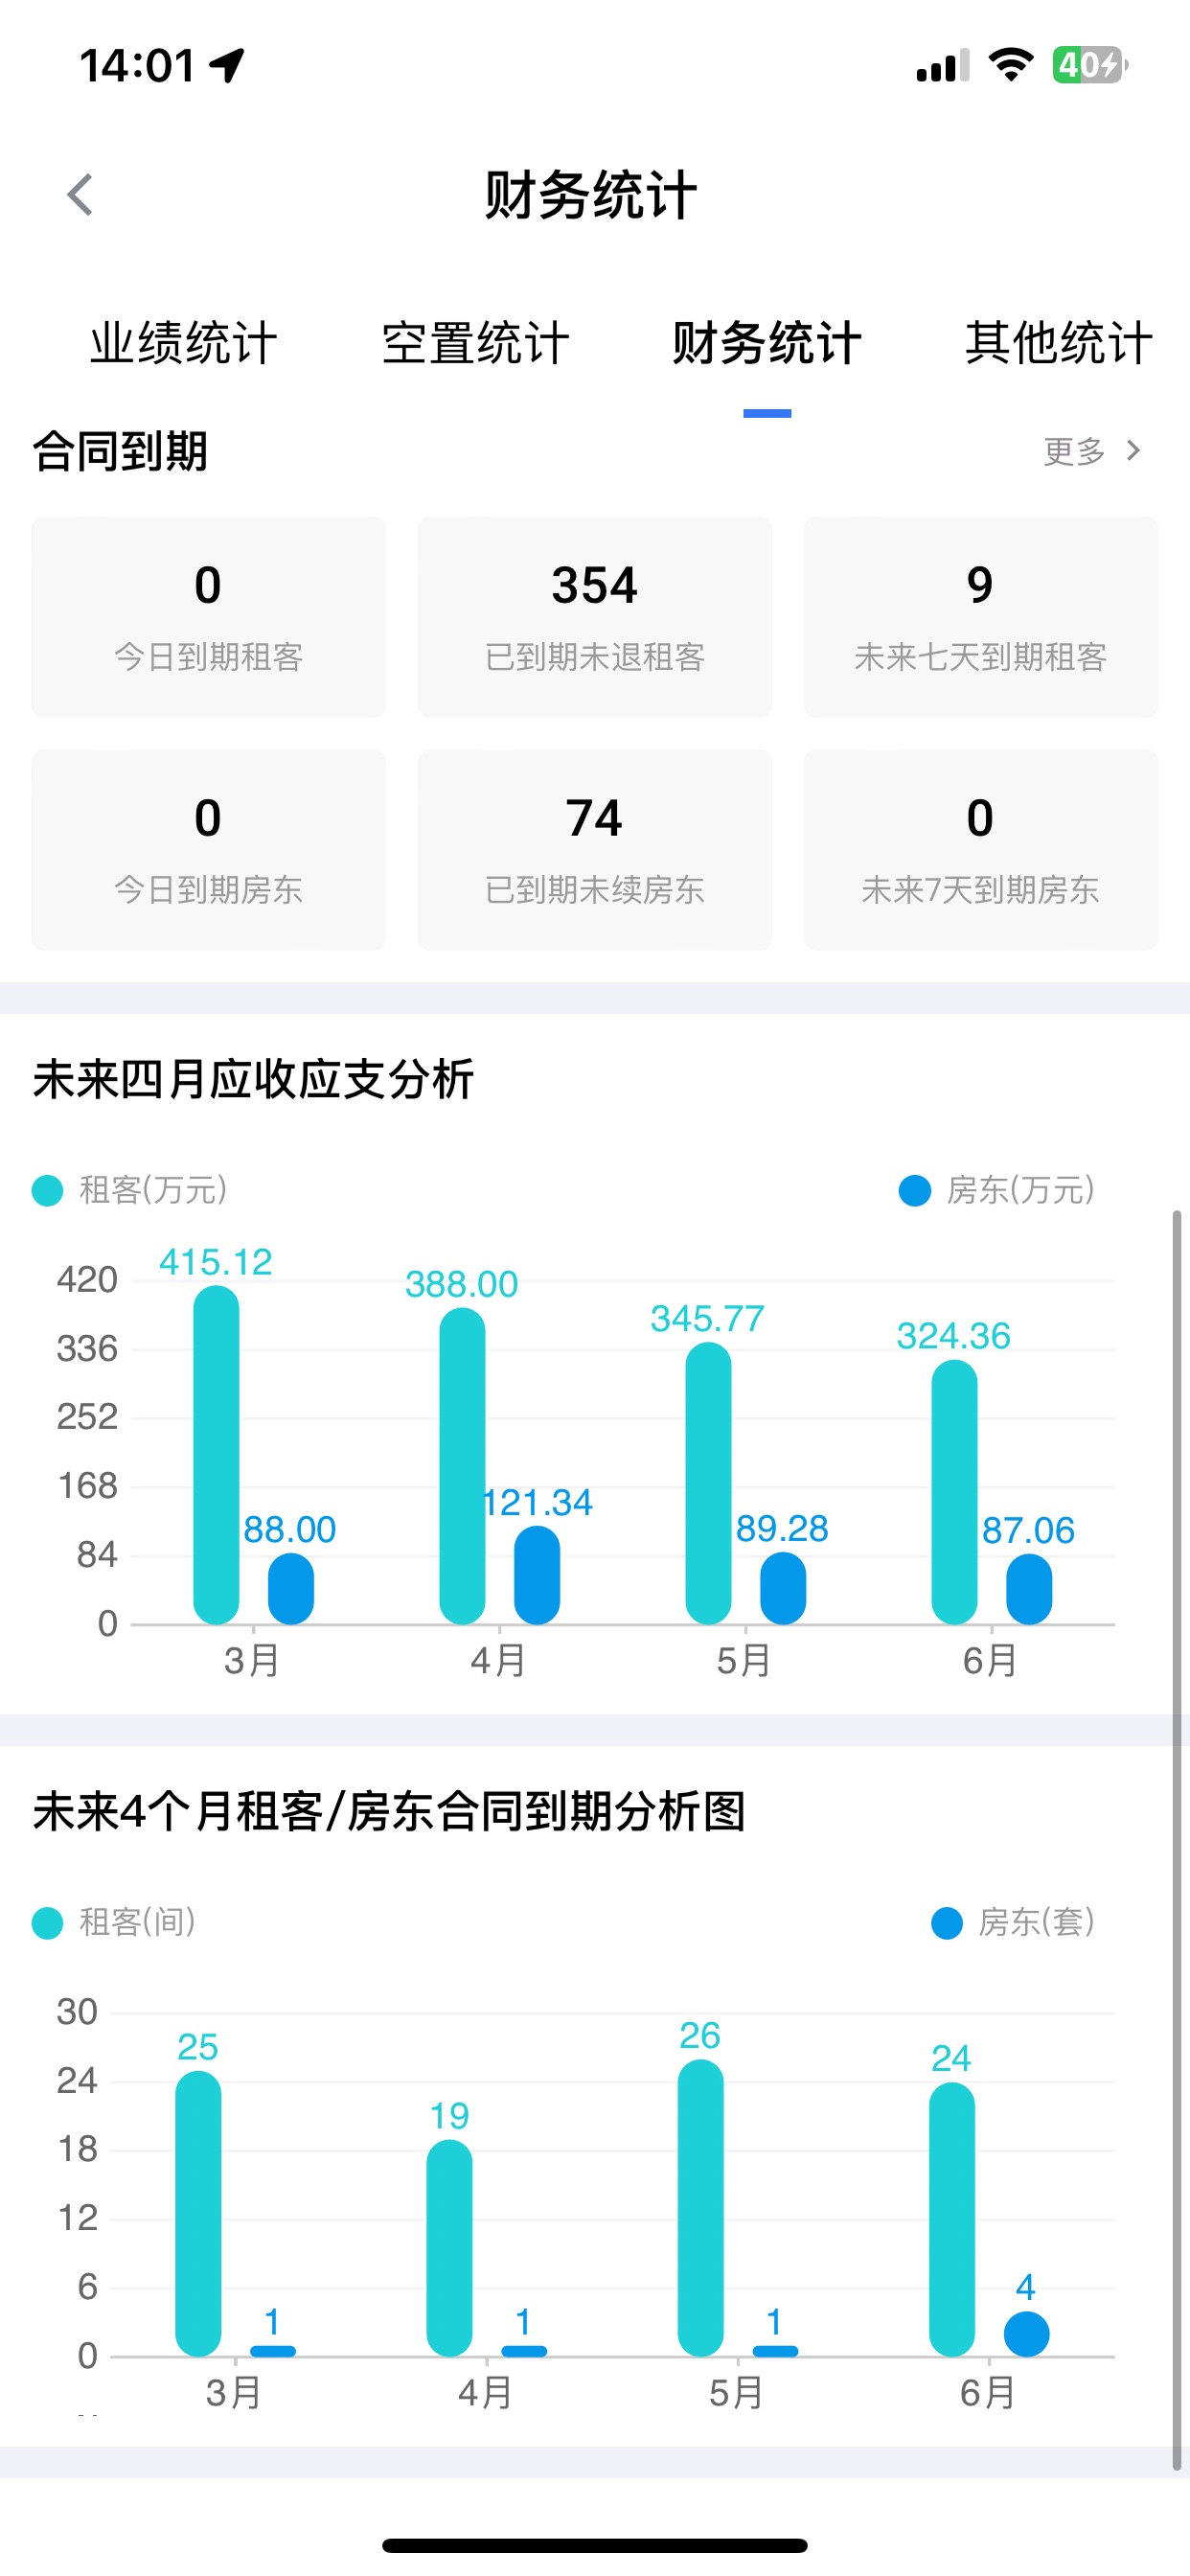
全房通可以承接合同、账单、收款、退款和对账等业务流程及记录,但不能替代项目自身的合同约定、财务制度、审批授权,也不等同于替代会计总账、税务申报或全部财务 ERP 能力。 具体处理节点和权限范围以实际产品版本及项目方案为准。
怎样避免把“看起来多付”当成真实多收?
建议先核对款项是否已经归集到其他账期、押金或费用项目,以及是否存在支付结果重复展示但实际只有一笔交易的情况。应以可核验的原交易和账单关系确定差额,而不是只比较某个页面上的两个总额。
明确多付后,再记录退款或预收安排的确认依据。留作预收时,应说明预收归属及将来如何使用;退款时,应说明原收款、退款对象和金额对应关系。两种方式不能对同一部分款项重复处理。
| 核查节点 | 需要避免的问题 |
|---|---|
| 确认多付款 | 把未匹配款项、押金或重复展示误当多收 |
| 确认处理方式 | 未经确认直接把款项跨合同或跨费用使用 |
| 实际办理 | 同一笔差额既退款又转入预收 |
| 后续复核 | 预收已使用但余额未更新,或退款已完成却仍保留可用金额 |
相关问题
多付款能自动抵扣其他房间的欠款吗?
应先核对款项归属、合同和已确认安排,不能仅因付款人相同就跨业务冲抵。
客户选择预收后,是否马上算下一期已结清?
要看预收是否已经按项目规则分配到具体账单。保有预收款与账单完成匹配是不同环节,应分别核对。
后来改变处理方式,能直接删掉原记录吗?
应保留原确认和已执行结果,再记录后续调整关系,避免丢失退款或预收的实际业务过程。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。