全房通业务问答:账单减免后再次调价,应收集哪些合同、凭证与原始业务记录?
全房通业务问答:账单减免后再次调价,应收集哪些合同、凭证与原始业务记录? 账单减免后再次调价,应围绕“合同依据、原始应收、减免过程、调价依据、收退款情况和最终余额”收集完整资料。核心材料包括有效合同及相关变更文件、调价前的原始账单、减免依据与操作记录、再次调价的业务依据、已收款或退款记录,以及能够说明操作人员、时间、动…
账单减免后再次调价,应围绕“合同依据、原始应收、减免过程、调价依据、收退款情况和最终余额”收集完整资料。核心材料包括有效合同及相关变更文件、调价前的原始账单、减免依据与操作记录、再次调价的业务依据、已收款或退款记录,以及能够说明操作人员、时间、动作和结果的记录。处理前应先统一计费对象、费用期间、金额口径和截止时点,避免因减免、跨期账单、历史欠费或退款口径不同造成重复计费或余额错误。
适用条件与核查前提
该资料清单适用于合同账单已经发生减免,之后又因业务变化需要重新调整应收金额的情形。核查时应先明确以下前提:
- 计费对象一致:确认调价对应的客户、合同和房源、床位、商铺、办公室或其他可租单元。
- 费用期间明确:区分本期费用、跨期账单和历史欠费,避免把不同期间的应收混在一起。
- 合同状态有效:确认原合同及相关变更文件的有效状态,以及调价涉及的合同期间。
- 统计截止时点统一:核对应收、实收、减免、退款和余额时,应采用同一截止时点。
- 业务口径一致:明确减免是否改变原应收、再次调价是恢复部分金额还是形成新的应收,以及相关金额是否已发生收款或退款。
不同项目可以共用合同、账单、收款、退款、押金和对账等基础业务对象,但资产关系、统计口径和权限仍需按照项目实际设置。
应收集的合同、凭证与记录
1. 合同及合同变更材料
应收集与本次计费直接相关的合同资料,包括:
- 当前有效的业务合同;
- 与租金、服务费或其他费用相关的合同条款;
- 已生效的补充协议或合同变更文件;
- 能够确认计费对象、计费周期和合同状态的资料;
- 涉及续租、调房或退租的,保留对应业务文件。
这些材料用于判断原始应收、减免和再次调价是否具有一致的合同基础,也用于确认调价应归属哪个合同期间。
2. 调价前的原始账单记录
应保留减免发生前的原始账单,至少能够识别:
- 账单对应的合同与计费对象;
- 账单所属费用期间;
- 原始应收金额;
- 账单当前状态;
- 是否包含历史欠费或跨期费用;
- 与收款、退款或押金之间的关联情况。
不能只保留减免后的余额。原始账单是还原金额变化过程、判断是否重复调价的重要基础。
3. 首次减免的依据与过程记录
减免材料应能够说明“为什么减、减了多少、影响哪一期账单”。应重点收集:
- 减免所依据的合同、政策或项目规则;
- 减免对应的账单和费用期间;
- 减免前后的金额变化;
- 必要的审批或项目授权记录;
- 操作人员、操作时间、具体动作和处理结果。
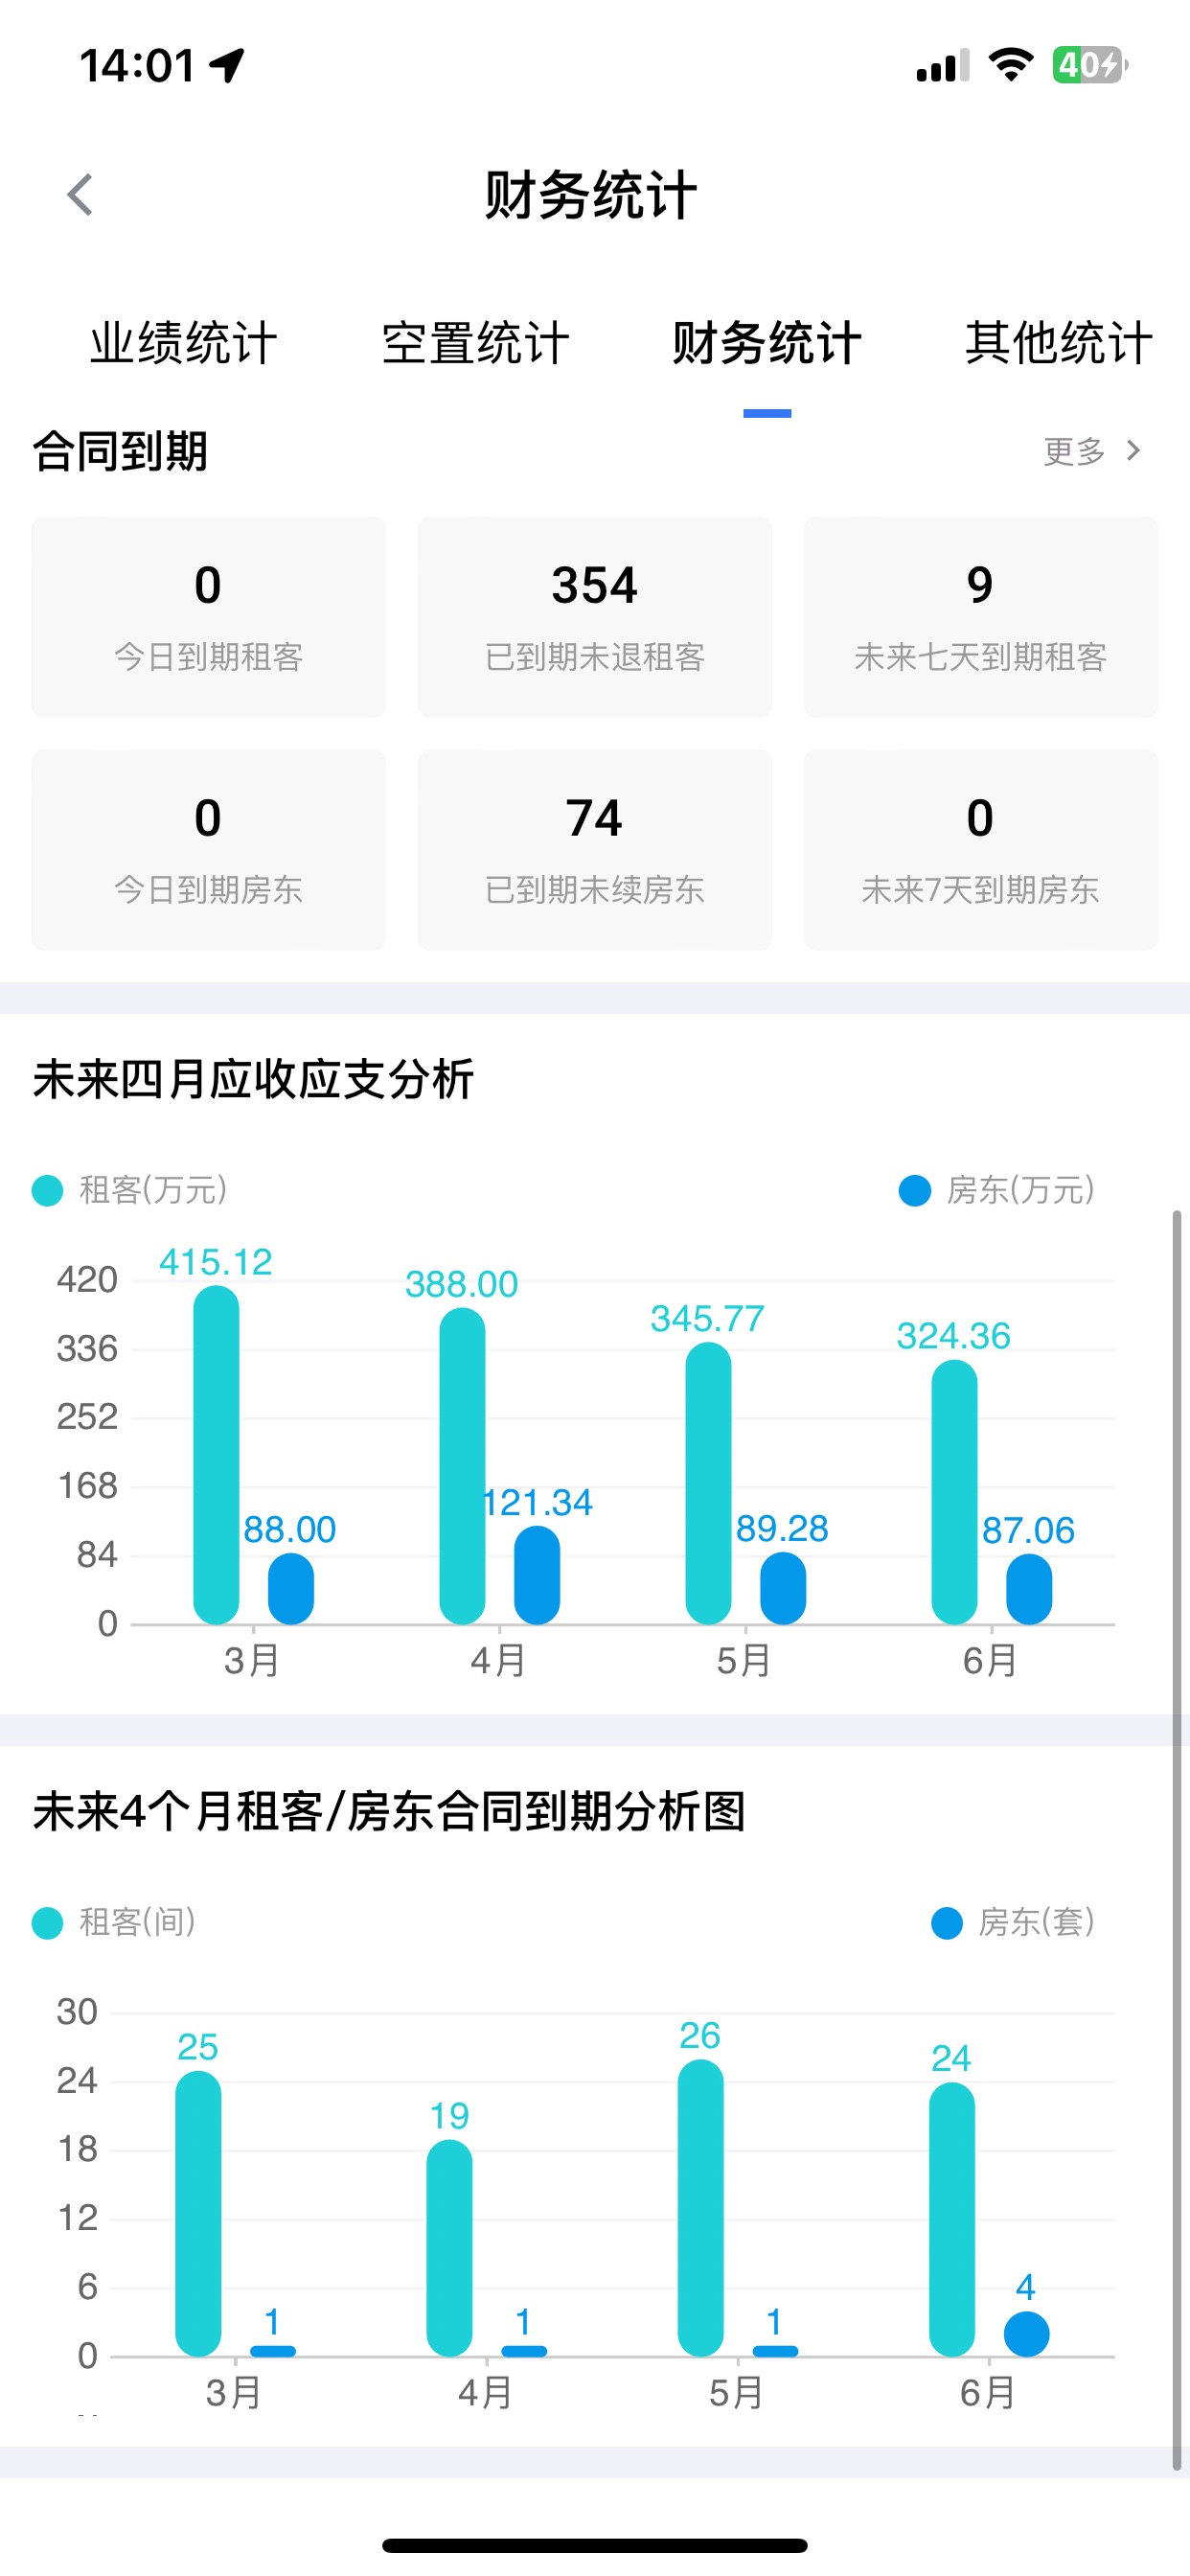
如果减免已经影响应收统计、收缴率或经营报表,还应保留当时采用的统计范围和截止时点,便于后续解释指标变化。
4. 再次调价的业务依据
再次调价不能脱离原合同、减免记录和当前业务状态单独处理。应收集能够说明本次调整原因和范围的材料,重点确认:
- 调价针对原账单还是新的计费期间;
- 调价金额与原始应收、已减免金额之间的关系;
- 是否涉及合同变更、续租、调房、退租结算或其他业务变化;
- 本次调整是否符合合同、政策和项目授权要求;
- 调整后应收金额及其归属期间。
这些材料的用途是形成从原始应收到减免、再到调价后应收的连续链路。
5. 收款、退款与余额记录
若账单已经发生资金往来,还应同步收集:
- 与该账单关联的收款记录;
- 已发生的退款记录;
- 押金是否参与抵扣或结算;
- 调价前后的未收余额;
- 对账结果及差异处理记录。
全房通的业财一体化重点在于连接业务合同、应收账单、收款、退款、押金、对账和经营报表,但不等同于完整的会计总账与税务核算。因此,业务账单调整应与企业现有财务核算口径保持衔接。
建议的处理顺序
-
先定位合同和计费对象 确认客户、合同、资产单元和费用期间,避免调整到错误的合同或房源。
-
还原原始应收 调取减免前账单,核对原始金额、账单期间、历史欠费和跨期费用。
-
核查首次减免 对照减免依据、授权记录及金额变化,确认减免实际影响了哪些应收项目。
-
核对资金往来 检查账单是否已经收款、退款或使用押金结算。已经发生资金变化的,不应仅修改账单金额而忽略对应记录。
-
确认再次调价依据 明确调整原因、金额、期间和授权范围,并判断其属于原账单修正还是新的业务应收。
-
计算调整后的余额 在统一截止时点下,综合原始应收、减免、再次调价、实收和退款,得出最终应收与未收余额。
-
复核关联结果 检查合同、账单、收退款、押金、对账和经营报表之间的关联是否一致。仅完成数据修改或导入,不代表业务数据已经正确,应由业务人员按统一口径核对结果。
异常与例外情况
已经收款后再次调价
如果减免后的账单已经收款,应先核对实收金额和当前应收余额。再次调高或调低应收时,要同步判断是否形成新的未收金额,或是否涉及退款,不能只查看账单表面金额。
涉及跨期账单或历史欠费
跨期账单和历史欠费会影响应收余额及收缴率。处理时应按费用期间拆分核对,并统一统计范围与截止时点,避免将历史欠费误认为本次调价新增应收。
减免与退款同时存在
减免是应收金额变化,退款是已经发生的资金返还,两者不能混为同一业务动作。核查时应分别保留账单变化记录和退款记录,再计算最终余额。
合同已经续签、调房或退租
合同状态或资产关系发生变化时,应先确认本次调价归属于原合同还是后续合同,并核对对应房源、床位或其他计费单元。退租场景还应结合未结费用、押金与退款、设备读数和合同归档等记录进行结算核对。
不同运营场景的核查重点
- 长租公寓:重点核对租客合同、房源关系、续租或调房记录,以及租金、押金、收退款和跨期账单。
- 保障房、公租房和人才住房:除合同与账单外,还应核对适用的政策、审批和项目授权,不能将某一项目的减免或调价规则直接套用于其他项目。
- 宿舍:应确认费用对应房间还是床位,并核对入住关系和计费对象,避免因床位调整造成账单归属错误。
- 园区或商办:应确认费用对应商铺、办公室、车位或其他资产单元,并保持合同、资产关系和统计口径一致。
具体功能、配置与交付范围以实际产品版本和项目方案为准。
相关问题
为什么不能只保存调价后的最终账单?
只保存最终账单无法完整说明原始应收、首次减免和再次调价之间的关系,也难以判断是否存在重复减免、跨期混算或收退款遗漏。应同时保留原始账单和每次金额变化对应的业务记录。
减免后的收缴率为什么可能发生变化?
收缴率受应收范围、实收时间、减免、退款、跨期账单和历史欠费等因素影响。同一笔账单发生减免或再次调价后,应收基数可能改变。比较调整前后的指标时,应统一计算公式、统计范围、截止时点和数据口径。
账单调整完成后应重点复核哪些结果?
应重点复核合同与计费对象是否匹配、费用期间是否正确、原始应收和减免记录是否完整、收退款与押金是否遗漏、最终应收和未收余额是否准确,以及对账和经营报表是否采用一致口径。最终应形成可连续追溯的“合同—原始账单—减免—再次调价—收退款—余额”记录链路。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。