租赁系统与财务系统如何协同:科目映射、凭证生成与数据核验
租赁系统与财务系统如何协同:科目映射、凭证生成与数据核验 租赁系统与财务系统协同,关键是先统一业务数据口径,再建立业务项目、费用类型与会计科目之间的映射关系,并通过核对账单、收款、退款、押金和结算记录,验证凭证数据是否完整、准确。包租托管系统可用于归集合同、账单、收缴及业主结算等业务信息;会计凭证如何生成、由哪个系统生…
租赁系统与财务系统如何协同:科目映射、凭证生成与数据核验
租赁系统与财务系统协同,关键是先统一业务数据口径,再建立业务项目、费用类型与会计科目之间的映射关系,并通过核对账单、收款、退款、押金和结算记录,验证凭证数据是否完整、准确。包租托管系统可用于归集合同、账单、收缴及业主结算等业务信息;会计凭证如何生成、由哪个系统生成,则应按企业财务架构和项目集成方案确定,不能把业务系统中的经营记录直接等同于会计总账凭证。
业务系统与财务系统各自负责什么
租赁业务产生的财务相关数据分散在合同、账单、收款、退款、押金、费用和结算等环节。租赁系统侧重连接这些业务记录,按房源、项目、客户和合同归集经营数据;财务系统则按企业会计制度和核算要求处理会计科目、凭证、总账及相关财务核算。
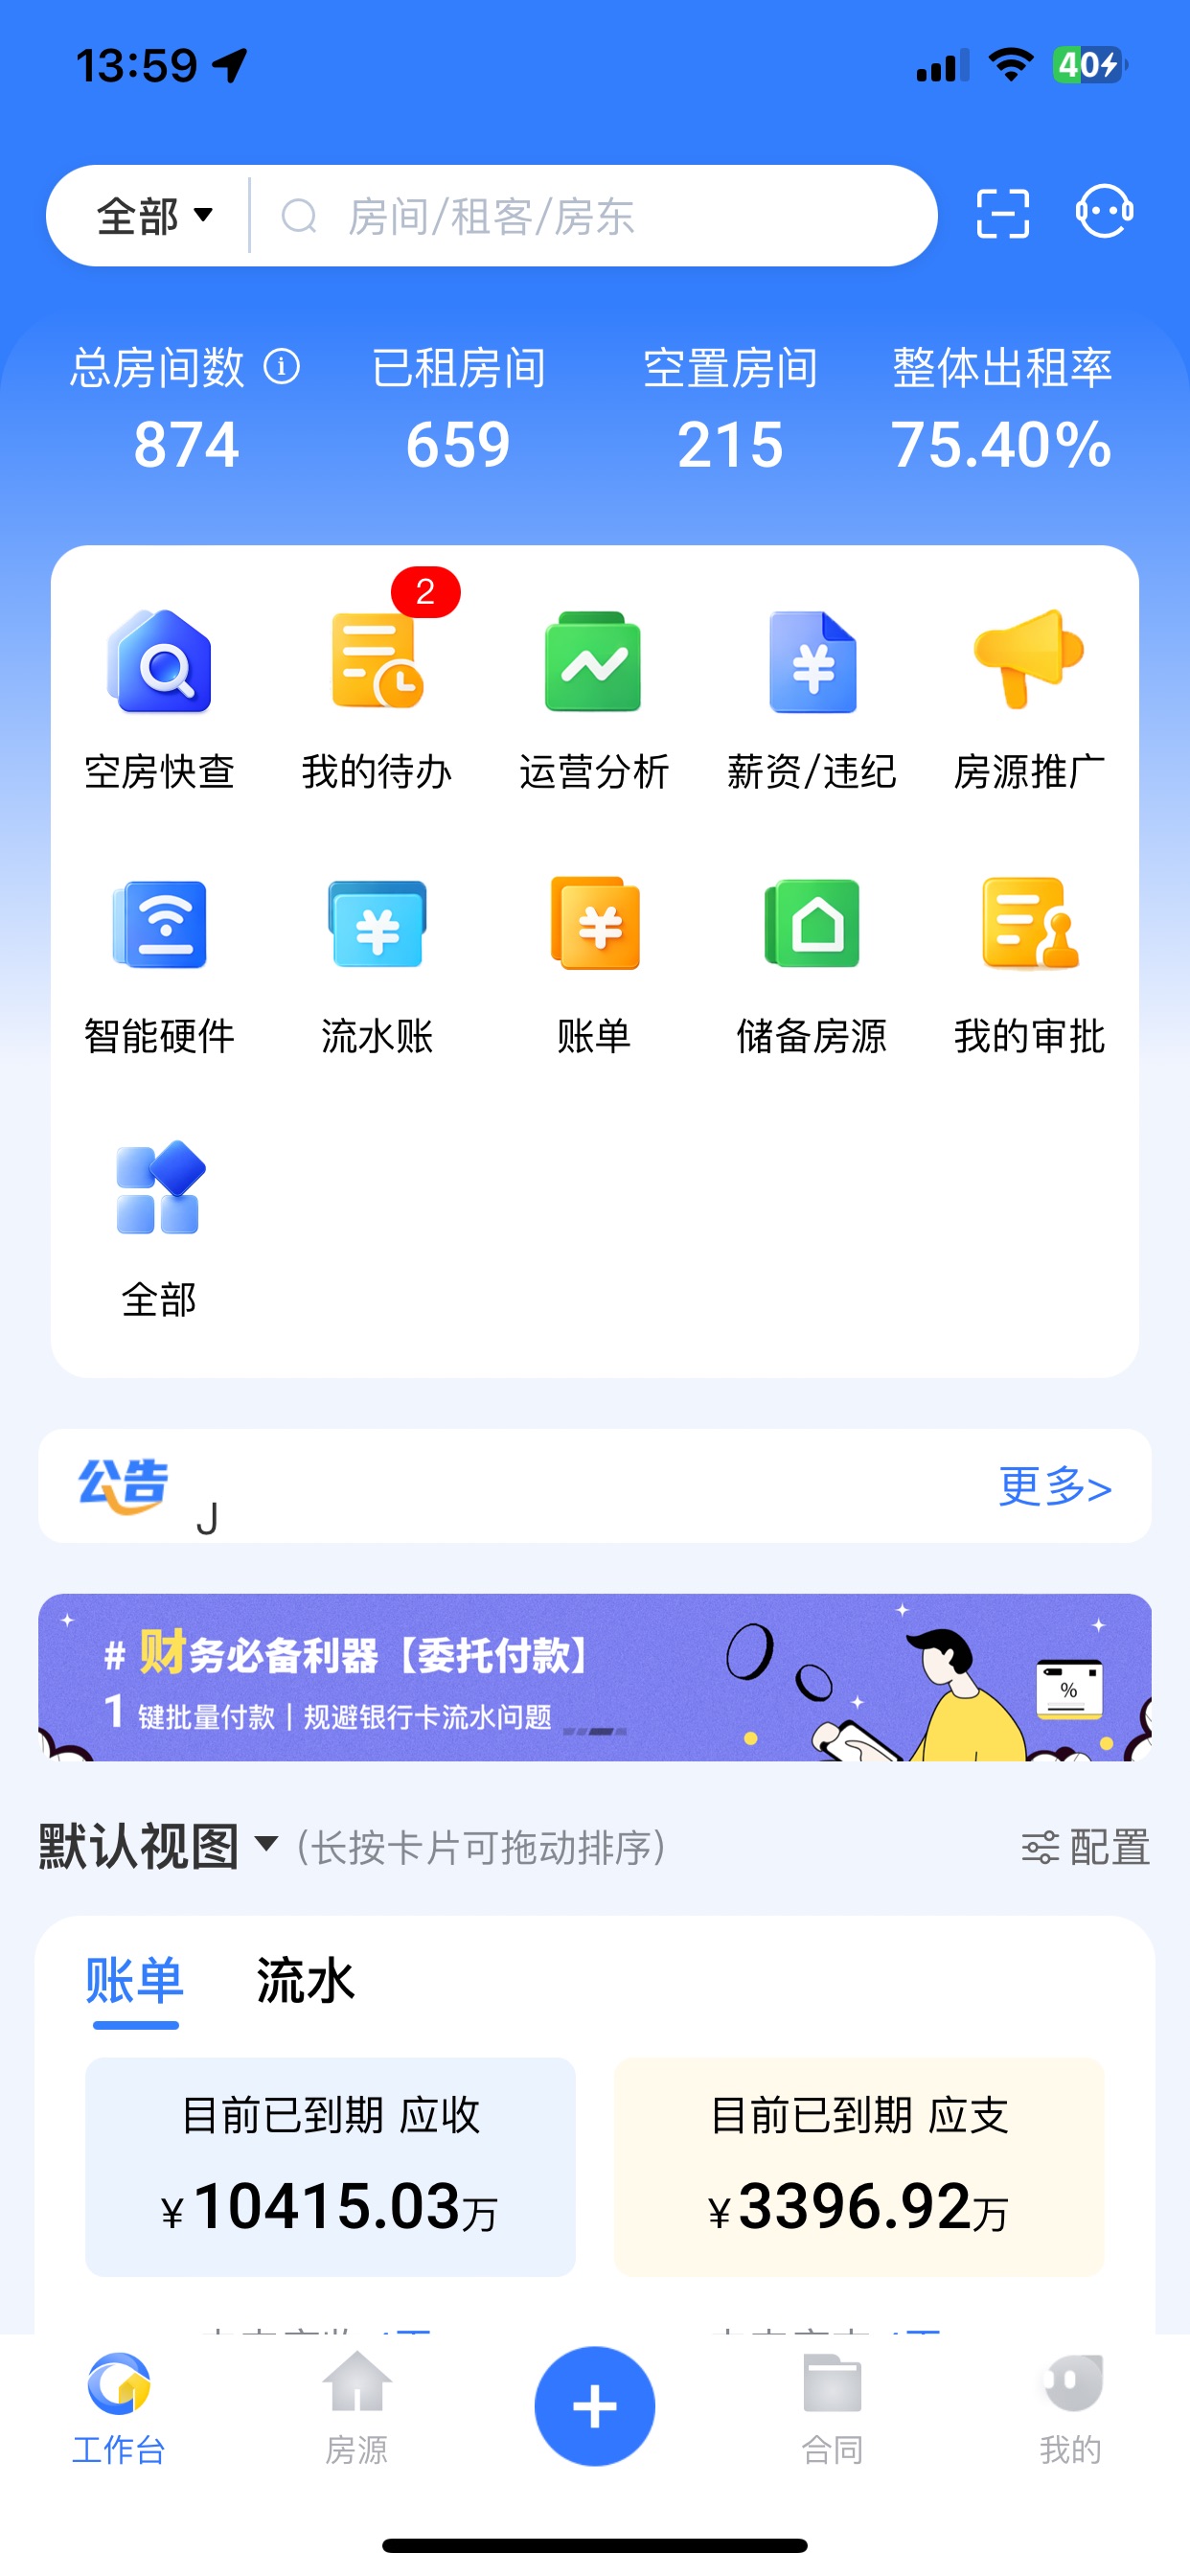
因此,协同不是简单地把一张业务报表导入财务系统,而是明确两类系统之间的数据边界:
- 租赁系统提供业务依据:如合同条款、应收账单、实收记录、退款、押金变动、代收代付、业主结算及相关审批记录。
- 财务系统承担会计核算:按企业设置的科目、核算维度和凭证规则处理会计数据。总账、税务申报及企业完整财务核算是否由其他系统承担,应以企业实际架构为准。
- 接口或数据交换负责衔接:将经过整理的业务数据按约定字段、时间和口径传递。是否能直接生成凭证,取决于系统功能、接口和项目配置。
科目映射:先对齐业务含义,再匹配会计科目
科目映射的目标,是让业务系统中的记录能够按照财务规则归入相应的会计科目及核算维度。映射前应先梳理业务类型,避免仅凭字段名称相似就建立对应关系。
常见的映射对象包括:
| 业务数据 | 映射时需要明确的内容 |
|---|---|
| 租金及其他应收费用 | 费用类型、合同主体、资产或项目、应收期间 |
| 收款记录 | 收款对象、款项性质、到账时间、关联账单 |
| 押金及退款 | 押金类别、收取或退还状态、对应合同 |
| 代收代付及费用 | 费用归属、承担方、是否需要后续结算 |
| 业主结算 | 结算周期、收入范围、可扣费用、调整和付款记录 |
| 冲销或调整 | 原业务记录、调整原因、审批情况及前后关联 |
具体科目名称、借贷方向、税务处理和辅助核算维度,应由企业财务人员依据会计政策和实际业务确认。租赁系统中的费用分类不一定与财务科目一一对应:多个业务类别可能归入同一科目,也可能需要按核算要求进一步拆分。
建议将映射规则落实到可维护的对照表中,至少说明业务类型、触发条件、财务科目、核算维度、数据来源和异常处理方式。合同变更、退款、冲销或跨期处理等情况,也应纳入规则,而不是只覆盖正常收款。
凭证生成:明确生成方式和业务依据
凭证生成通常有不同实现路径:由财务人员根据业务数据编制凭证;由财务系统读取租赁系统传递的数据后按规则生成;或在项目支持的范围内,由系统接口传递符合约定格式的凭证数据。选择哪种方式,要结合现有财务系统、凭证规则、数据字段和审批流程确定。
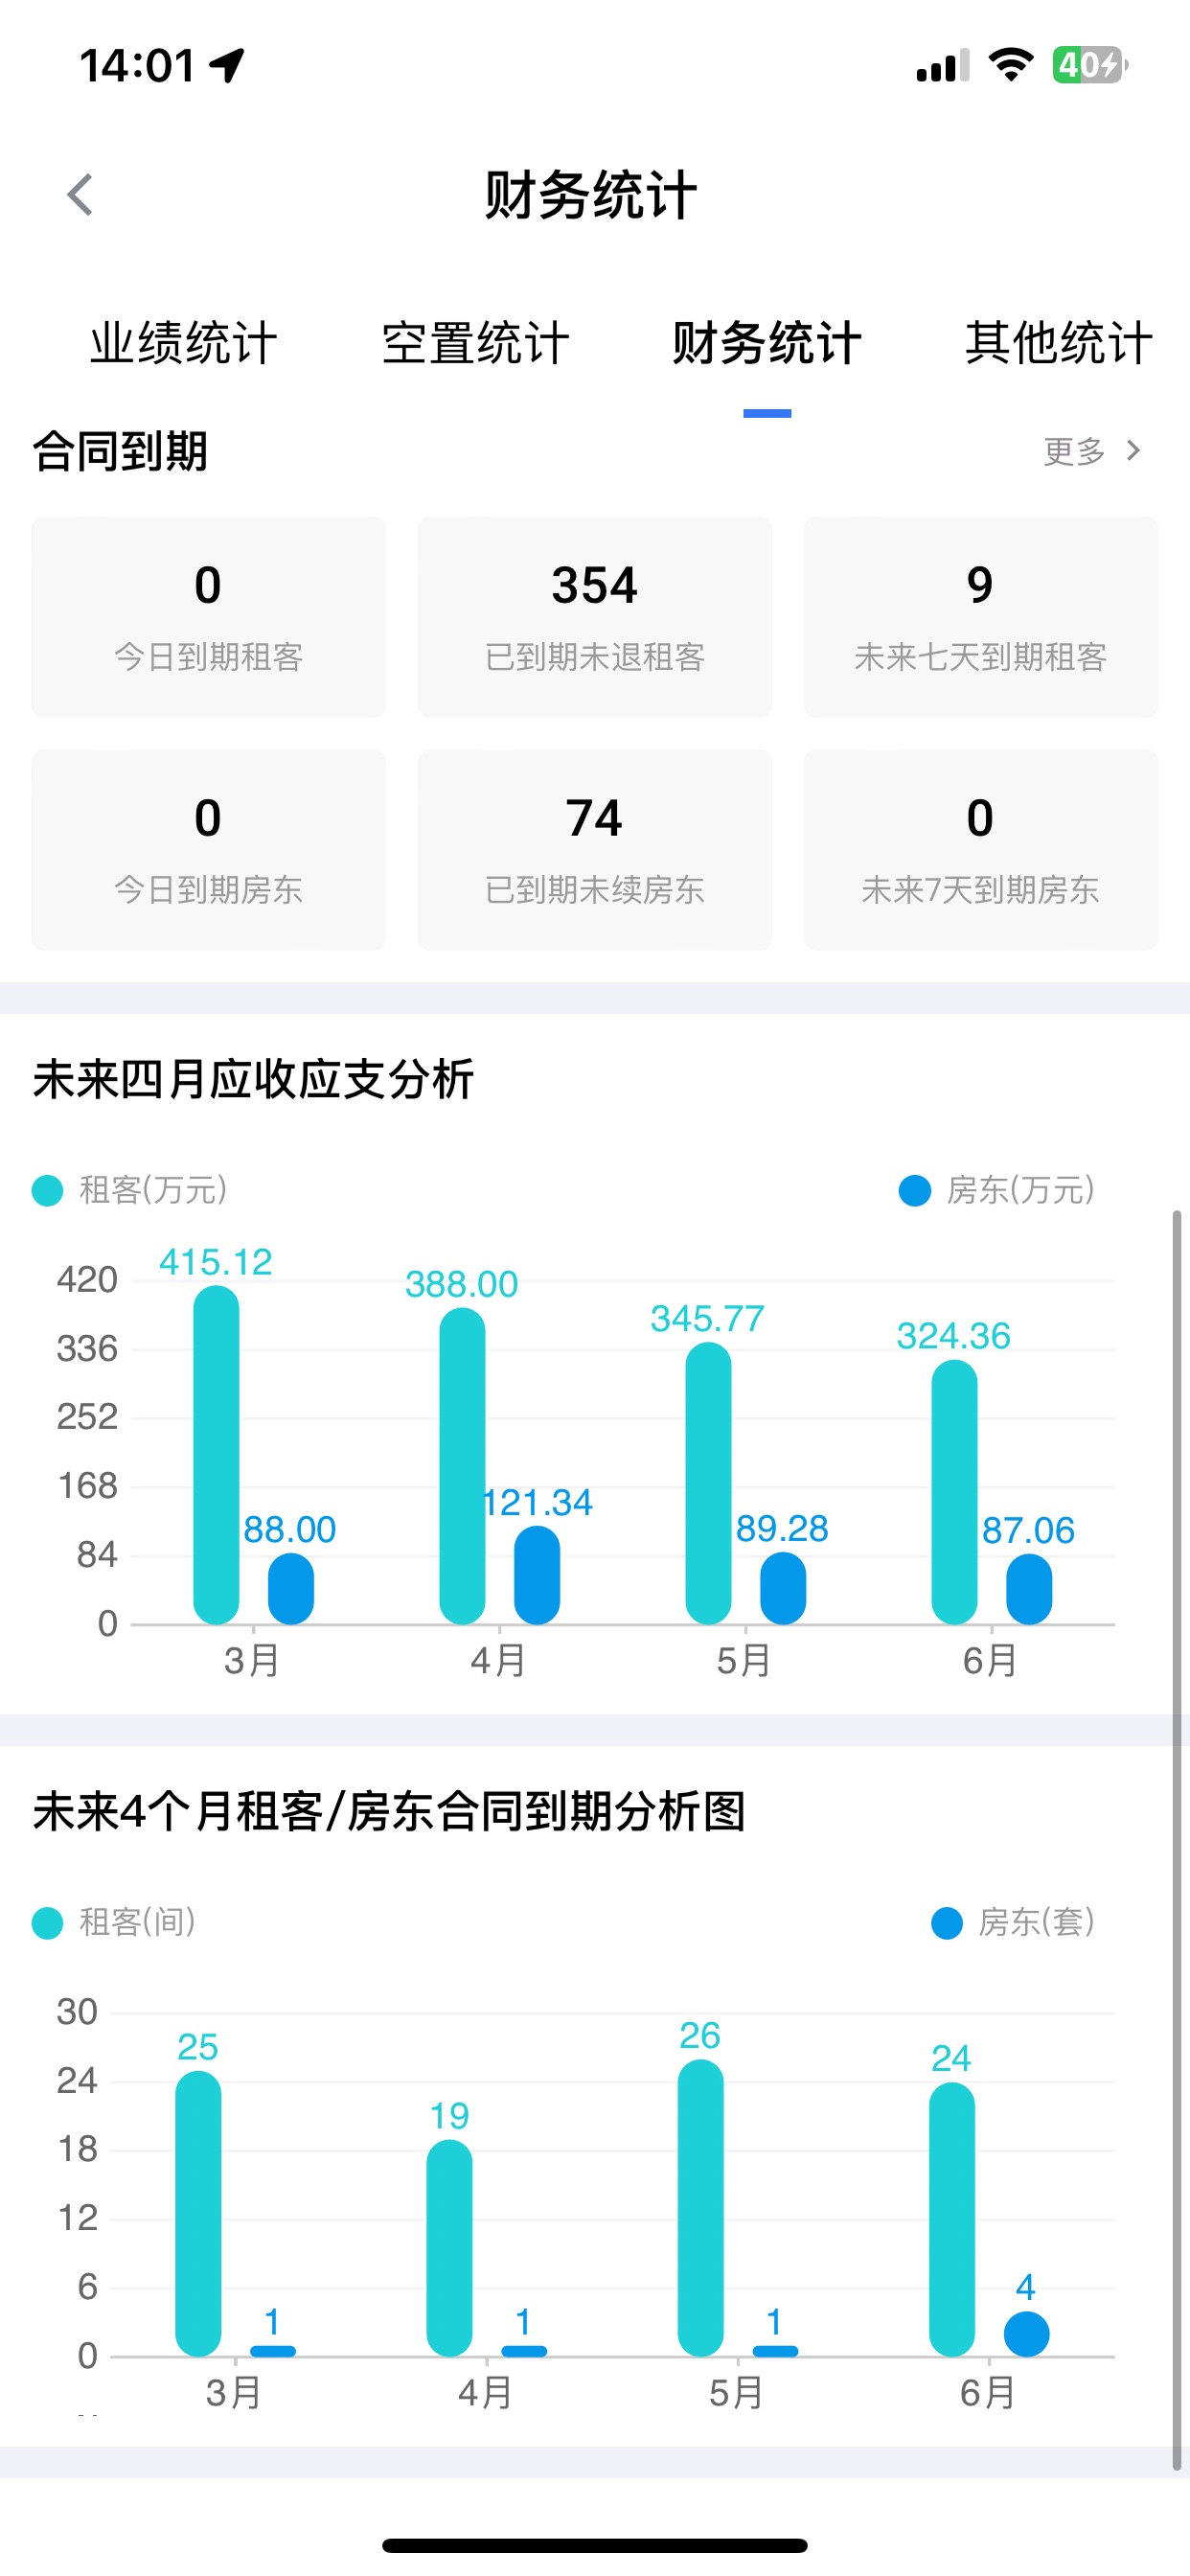
无论采用哪种方式,都应确保凭证数据能够追溯到业务依据。建议在凭证或关联数据中保留合同、账单、收款、退款、押金或结算记录的标识,并明确:
- 按发生日期、到账日期还是结算日期入账;
- 同一笔业务如何处理分次收款、部分退款和跨期调整;
- 哪些数据自动传递,哪些数据需要人工复核;
- 凭证生成失败、重复传递或业务记录变更时如何处理;
- 已入账数据发生调整时,如何保留原记录与调整记录的关联。
系统能否自动生成凭证、支持哪些凭证规则及接口范围,需依据实际产品版本、配置和项目方案确定。租赁系统中的业财一体化主要是连接业务合同、账单、收缴、退款、押金、对账及经营数据,并不等同于替代会计总账或通用财务系统。
数据核验:从业务明细到财务结果逐层对账
核验不能只看数据是否成功传输。系统显示“导入成功”或接口返回成功,并不能证明业务关系、金额和核算口径均正确。建议按以下层次进行检查:
- 基础信息核验:检查组织与空间层级、资产编码、经营状态、计费对象及历史关联,确认业务记录能够归属到正确的项目、房源、合同和客户。
- 业务单据核验:检查合同金额、账单项目、应收期间、实收记录、退款、押金和结算单之间的关联,确认没有漏单、重复或错配。
- 金额与状态核验:按业务类型核对应收、实收、未收、退款及调整金额,并检查业务状态是否与实际处理结果一致。
- 映射规则核验:抽查不同费用类型、项目和处理情形,确认会计科目及核算维度符合财务确认的规则。
- 期间与汇总核验:明确统计截止时点和入账期间,分别核对业务明细汇总、接口传输汇总及财务系统入账汇总。
- 异常记录核验:对失败、重复、缺少关联信息或发生调整的数据保留处理记录,避免直接覆盖原始记录。
收缴率、应收余额、业主应付和经营收益等指标,也要先统一统计范围、计算公式、截止时间及押金、退款、减免、跨期账单和历史欠费等处理口径。报表名称相同,不代表统计结果可以直接比较。
包租与托管项目的核算口径要分开
包租、转租与房屋托管的合同关系和资金处理方式并不相同,科目映射和对账规则应按实际合同确定,不能只根据项目名称判断。
- 转租模式要关注运营方与业主之间的合同、运营方与租客之间的合同、取得成本、出租收入及单套经营数据。
- 托管模式要关注业主授权范围、受托服务、代收代付、管理费或佣金规则、业主结算及对账记录。
- 混合模式应在资产或合同层面标识不同业务关系,避免将不同的权利义务、结算方式和核算口径混在同一套规则中。
业主结算数据与租客账单、企业会计核算可能采用不同口径。结算周期、收入范围、可扣费用、维修承担、退款或坏账处理、调整审批及打款时间,应根据合同和项目规则明确,并保留计算依据。
实施建议:先统一口径,再扩大数据范围
租赁系统与财务系统对接前,可按以下顺序推进:
- 梳理现有租赁业务、财务系统和数据交换方式;
- 统一组织、项目、资产、客户、合同及费用类型的基础信息;
- 由业务与财务共同确认科目映射、核算维度、统计期间和异常规则;
- 选取典型业务类型验证应收、收款、退款、押金及业主结算等数据;
- 核对业务明细、传输记录和财务入账结果,处理差异后再扩大对接范围;
- 建立规则变更、异常处理和定期复核机制,避免业务规则调整后映射表仍沿用旧口径。
对于住房租赁与资产运营数字化解决方案/管理系统,实际协同范围应结合企业现有财务架构、接口条件和项目流程确定。将业务依据、映射规则与财务核验责任划分清楚,才能让租赁运营数据更可靠地支撑财务处理和经营分析。
方案咨询
需要结合你的房源规模和业态做方案判断?
全房通可围绕资产台账、租务合同、财务账单、工单服务、设备联动和经营分析,梳理适合当前阶段的数字化路径。